免責事項: 本記事は一般的な情報提供を目的としており、個別の法的判断や専門的アドバイスを提供するものではありません。具体的なご状況については、弁護士・司法書士などの専門家にご相談ください。※本記事は専門家による監修を受けておりません。
この記事でわかること
- 消費者金融から新たに借りることは、返済困難を深刻化させる可能性があります
- 法律上の義務(登録・返済能力の調査〈13条〉・契約前の書面交付〈16条の2〉)は、大手も中小も同じです。違いは規模・金利設定・サービスなどで、各社で異なります
- 既に返済に困っている場合は、借入ではなく債務整理という選択肢があります
消費者金融選びで重要な4つのポイント
消費者金融を選ぶときは、漠然と「大手がいい」と判断するのではなく、自分の状況に合った業者を見つけることが重要です。以下の4つのポイントを軸に、候補を2〜3社に絞って比較してみましょう。
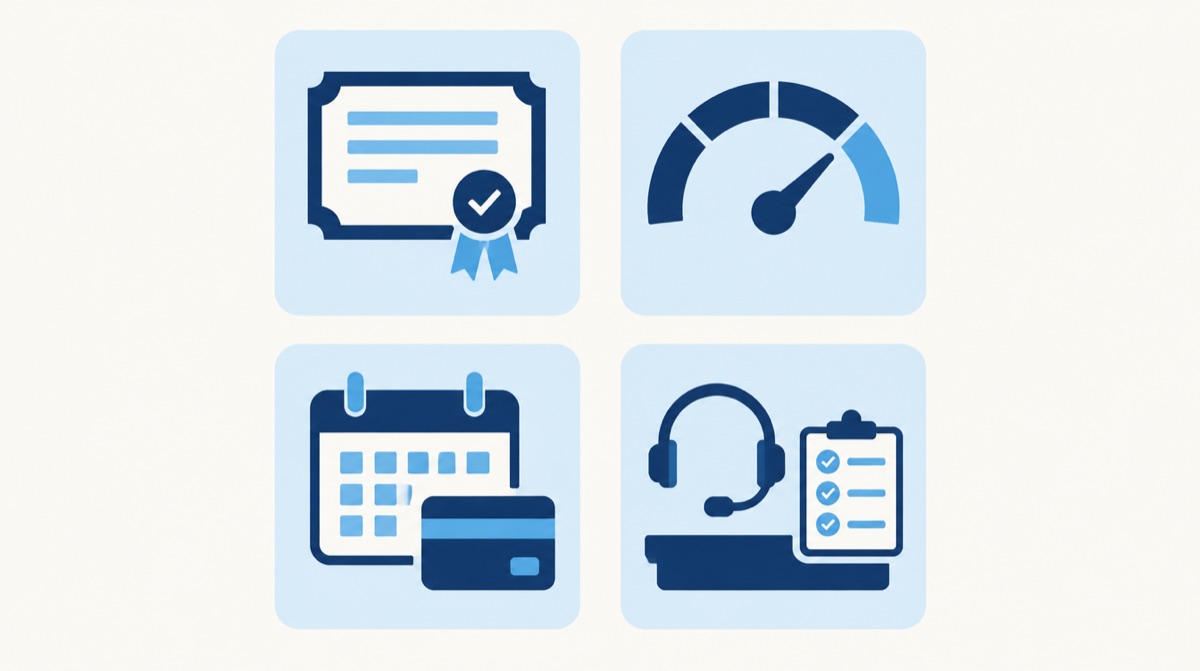
登録状況・金利・返済方法・契約前のサポートの4点を軸に、候補を2〜3社に絞って比較する考え方です。
| ポイント | 確認内容 | 理由 |
|---|---|---|
| 登録状況 | 財務局・都道府県に登録された貸金業者か確認 | 無登録業者は違法で、法外な金利の危険があります |
| 金利 | 自分の借入額での適用金利を確認 | 同じ業者でも借入額で金利が変わります |
| 返済方法 | ATM手数料・返済日の選択肢 | 手数料の有無で、実質負担が大きく変わります |
| 契約前のサポート | 返済計画の相談に応じるか | 無理な借入を防ぐため、事前相談が重要です |
注意
「審査なし」「ブラックOK」「誰でも借りられる」は危険な表示です。「即日」という表示だけでは判断できないため、登録番号と契約前の書面で確認します。金融庁の登録貸金業者情報検索サービスで、申し込み前に確認してください。
登録状況の確認方法
大手消費者金融(アコム・プロミス・アイフルなど)は登録を受けた貸金業者です。大手・中小を問わず、金融庁の登録貸金業者情報検索サービスで業者名などを検索して確認してください。
大手と中小では何が違いますか?
大手と中小の違いは、規模や店舗網・融資方法などです。実質年率の上限は各社で異なるため、公式サイトで確認してください。中小は返済トラブル時の対応が見えにくい場合があるため、注意が必要です。安全性を重視するなら、登録を確認できる業者を選ぶことが基本です。
複数社を比較する際の注意点
複数の業者に同時に申し込むと、信用情報に「複数同時申込の記録」が残り、その後の審査に悪影響を及ぼす可能性があります。1社申し込み→結果を待つ→必要に応じて次の1社という流れが望ましいです。
借りるかどうかを決める前に、返済計画が立てられるか確認することが最も重要です。金利や手数料だけでなく、毎月確実に返済できるかシミュレーションしてから申し込んでください。複数社の比較に迷ったら、弁護士や司法書士への相談(法テラスなど。法テラスの無料相談には条件があります)で、自分の状況に適切な選択肢について見立てを求めることをお勧めします。
ポイント
- 金融庁の登録確認は申し込み前の必須ステップ
- 同じ業者でも借入額で金利が変わる
- 複数同時申込は避け、1社ずつ進める
- 返済計画が立てられない借入は避ける
大手消費者金融と中小消費者金融の違い
結論として、法律上の義務(登録・返済能力の調査〈13条〉・契約前の書面交付〈16条の2〉)は、大手も中小も同じです。違いは、規模や店舗網、商品設計、金利の設定などで、各社で異なります。
登録・返済能力の調査・契約前の書面交付といった法律上の義務は、大手も中小も同じだと整理しています。規模や商品設計などは各社で異なります。
| 項目 | 大手消費者金融 | 中小消費者金融 |
|---|---|---|
| 登録 | 必要(登録番号の表示が必要) | 同じ |
| 返済能力の調査 | 義務あり。個人への貸付けでは、指定信用情報機関の信用情報を使って調べる義務がある(貸金業法13条2項。極度方式貸付け等の一部を除く) | 同じ |
| 契約前の書面交付 | 義務あり(貸金業法16条の2) | 同じ |
| 利息の上限 | 利息制限法の上限(借入額で年15〜20%)内 | 同じ |
| 取立て | 貸金業法の規制を受ける | 同じ |
| 規模・店舗網・商品設計・実質年率の設定・審査スピード・限度額 | 各社で異なる。公式サイトで確認 | 各社で異なる。公式サイトで確認 |
大手消費者金融にはスマートフォンでの申込みに対応している会社があります。ただし「早い=通りやすい」ではなく、信用情報に問題があれば審査に通らないことがあります。
中小消費者金融は、審査の方法や返済手段が会社ごとに異なります。返済手段が限定される場合もあるため、継続的な返済負担の確認が重要です。
注意
「どちらが審査に通りやすいか」を基準に選んではいけません。すでに返済に行き詰まっている場合、借入先を増やすと整理すべき債務が増えます。弁護士・司法書士に相談してから、本当に借入が必要かを判断してください。
大手か中小かで迷うのであれば、まずはどちらであっても登録貸金業者であることを確認してください。金融庁の「登録貸金業者情報検索サービス」で業者名を検索し、登録番号が確認できることが最初の条件です。確認の方法は、後述の「安全な業者を確認する方法」を参照してください。
返済計画が立たない、すでに複数社から借りている、といった場合は、新たに借り入れる前に債務整理の専門家に状況を説明することをお勧めします。
一方で「大手だから審査に通りやすい」「大手だから借りやすい」という考え方は誤りです。大手も中小も、申込人の返済能力に応じて審査判断を行います。
注意
「大手消費者金融から借りたい」と決定する前に、そもそも追加の借入で解決する状況なのか検討が必要です。既に複数社から借入がある場合、さらに借りると整理すべき債務が増えます。借りる前に専門家へ相談してください。
消費者金融の選択は、「どこが安全か」ではなく「そもそも借りるべきか」という判断が先です。返済に不安がある場合は、弁護士・司法書士に相談し、債務整理の検討と並行して判断することをお勧めします。
中小消費者金融の特徴と注意点
中小消費者金融には、柔軟な審査をうたう会社もあります。しかし「借りやすさ」と「安全性」は別の問題です。違いを理解したうえで、選ぶ基準を持つことが重要です。
大手で審査に通らなかった人が中小を検討することがありますが、審査の基準は各社で異なり、通常は公開されません。「中小だから通る」という根拠はありません。
注意点は金利です。実質年率の上限は各社で異なるため、公式サイトで確認してください。利息制限法の上限は借入額で年15〜20%で、貸金業法12条の8により貸金業者はこの上限を超える利息の契約を締結できません。
また、業者選びの際は**登録貸金業者情報検索サービス(金融庁)**で登録確認をしてください。無登録・違法な高金利の貸付は、法的に返済や利息の支払いを求められない場合があります。個別の判断は弁護士・司法書士や警察・法テラス等に相談してください。
ポイント
- 実質年率の上限は各社で異なるため、公式サイトで確認する
- 利息制限法の上限は借入額で年15〜20%
- 登録状況の確認は必須
もし複数の業者を比較検討している段階なら、追加の借入判断そのものについて、弁護士や司法書士に相談することをお勧めします。現在の借入総額・返済状況を踏まえて、債務整理の選択肢も含めた見立てをもらえます。
違法業者と安全な業者の見分け方
登録貸金業者と違法業者の見分け方は、消費者金融を選ぶ際の最も重要なポイントです。以下の表で、両者の特徴を整理しました。
営業許可・金利・広告表示・契約書類・取り立ての各点を、登録貸金業者と違法業者で比べた内容を示した図です。
| 項目 | 登録貸金業者 | 違法業者(ヤミ金) |
|---|---|---|
| 営業許可 | 財務局長または都道府県知事の登録を受けている | 無登録・無許可で営業 |
| 金利 | 利息制限法の上限(借入額で年15〜20%)内 | トイチ(10日で1割)など違法金利 |
| 広告表示 | 登録番号を明記 | 「審査なし」「ブラックOK」など危険な表示 |
| 契約書類 | 書面交付義務あり | 契約書なし、または不十分 |
| 取り立て | 法律で定められた時間帯・方法 | 深夜の電話、職場への連絡など過度 |
安全な業者を確認する方法
登録貸金業者かどうかを調べるには、金融庁の「登録貸金業者情報検索サービス」(https://clearing.fsa.go.jp/kashikin/index.php)で確認できます。検索の方法は同サービスの画面の案内に従ってください。
ホームページやチラシに登録番号が書かれていない業者は、利用しないでください。書かれていても検索で見つからない場合は、新規登録直後の可能性もあるため、登録先の財務局・都道府県に電話で確認してください。確認できない相手とは契約しないでください。登録番号は「◯◯財務局長(数字)第◯◯◯◯◯号」または「◯◯県知事(数字)第◯◯◯◯◯号」という形式で、括弧内は更新回数です。
ポイント
- 金融庁の検索サービスで登録番号を確認する
- 登録番号がない、または確認できない業者は利用しない
- 「審査なし」「ブラック対応」などの甘い話に応じない
ただし、正規業者であっても、すでに複数の借入がある場合は新規借入がさらに難しくなる可能性があります。審査が通りやすい業者を選ぼうとするのではなく、現在の状況を踏まえて「これ以上借りるべきか」という判断が重要です。追加借入による返済の見通しが立たない場合は、弁護士や司法書士に相談し、債務整理という選択肢を検討することを強くお勧めします。
登録貸金業者であることを確認する方法
登録貸金業者であることを確認する方法は、正規業者と違法業者を見分けるための有効な手段です。借入の判断を迫られているなら、まずこの確認をしてください。
登録番号・本店所在地・貸付条件・業者名の4項目を確かめて、登録貸金業者かどうかを見分けます。
金融庁の「登録貸金業者情報検索サービス」を使って、候補の業者が正規登録されているか調べられます。このサービスは誰でも利用できます。
確認時のチェックポイントは以下の通りです。
| 確認項目 | 見るべき内容 |
|---|---|
| 登録番号 | 「◯◯財務局長(数字)第◯◯◯◯◯号」または「◯◯県知事(数字)第◯◯◯◯◯号」の形式であるか |
| 本店所在地 | 実在する住所か(ビル番地まで記載されているか) |
| 貸付条件 | 実質年率・遅延損害金が契約前の書面で示されるか |
| 業者名 | ネット検索で詐欺被害の報告がないか |
登録情報検索サービスで該当がなかった場合の対応は、上の「安全な業者を確認する方法」と同じです。少しでも疑問があれば、その業者との取引は避けてください。
ポイント
- 登録貸金業者情報検索サービス(金融庁)を必ず確認する
- 登録番号や本店住所が曖昧な業者は避ける
- 複数の業者を比較するなら、正規登録が確認できた業者に絞って検討する
ただし、正規登録されていることが「安全な借入」を意味するわけではありません。複数業者を比較して選ぶこと自体が、追加借入を前提とした判断になっていないか、立ち止まって考えることも重要です。返済が厳しい状況であれば、弁護士や司法書士に債務整理の選択肢を相談することをお勧めします。
違法業者が使う危険な表現と手口
消費者金融を選ぶときに最も避けるべきは、違法な無登録業者です。こうした業者は巧妙な表現で正規業者に見せかけ、利用者を罠にかけます。危険な表現と手口を知ることで、選択肢から除外しやすくなります。
| 危険な表現・手口 | その意味 | 何が問題か |
|---|---|---|
| 「審査なし」「誰でも借りられる」 | 信用情報を調べない | 返済能力の調査義務(貸金業法13条)と矛盾 |
| 「ブラックリストOK」「債務整理中でも融資」 | 返済能力を確認しない | 多重債務に陥らせる勧誘に使われることがある |
| 「契約書は後で送る」 | 契約前の書面交付がない | 契約前に書面を交付する義務(貸金業法16条の2)と矛盾 |
| 「090番号のみ」「固定電話なし」 | 連絡先が携帯電話だけ | 携帯番号のみの場合は連絡がつかなくなることがあるため注意 |
| 「親切な個人経営」と自称 | 無登録業者が使うことがある | 悪質な取り立てをしても身元が追えない |
注意
「審査が簡単」「融資が早い」という売り文句だけで選ぶと、違法業者の罠にはまる可能性が高まります。金融庁の貸金業者情報検索サービスで、必ず登録番号を確認しましょう。
無登録業者から借りると、高い利息だけでなく、無登録業者は違法な取り立てを行うことがあります。高い利息とあわせ、借金が膨らむ原因になります。
「審査が通らない状態なら、そもそも追加で借りるべきではない」という判断も重要です。信用情報に傷がある場合は、無登録業者ではなく、債務整理や公的支援という合法的な選択肢を専門家に相談して検討することをお勧めします。
ポイント
- 登録貸金業者は金融庁のサイトで確認できます
- 「審査なし」は危険な表示です
- 返済できない状態なら、借りるより整理する方が解決に近づきます
消費者金融から借りる前に知るべきこと
消費者金融から借りる前に、いくつか知っておくべき背景があります。
まず理解すべきは、借り入れを重ねると、整理すべき債務が増える という点です。返済が難しい状況を隠して借りた場合などは、免責不許可事由(破産法252条1項5号)に当たる可能性があります。個別の判断は弁護士・司法書士に相談してください。借りる前に「本当にこれが最善か」を問い直す価値があります。
消費者金融から借りる場合、業者選びだけでなく、その前に重要な判断があります。
| 検討ポイント | 確認事項 | 判断の目安 |
|---|---|---|
| 金利 | 借入額と各社の設定で異なる | 実質年率の上限は各社で異なる。公式で確認 |
| 審査難易度 | 信用情報の状態で変わる | 延滞歴がある場合は審査に通りにくくなることがあります |
| 追加借入の可能性 | 今後さらに借りる見込みがあるか | 借り増しすれば返済負担は増える |
| 返済計画の現実性 | 月々いくら返済できるか | 毎月の返済額が家計の収支に収まるかを確認 |
注意
「審査が通りやすい」という理由だけで業者を選ぶのは避けてください。「審査が通りやすい」という表示は審査基準の説明にならず、返済計画が後付けになりやすくなります。
最も重要なのは、借りた後の返済イメージが現実的かどうか です。給与や事業収入の見通しが立たない場合、どの業者から借りても返済は難しくなります。
その場合、消費者金融以外の選択肢を検討する価値があります。例えば、公的な貸付制度(社会福祉協議会の生活福祉資金貸付など)は、条件は制度ごとに異なるため、各窓口で確認してください。
「大手と中小、どちらから借りるべき?」
金利や審査の基準は各社で異なります。大手でも中小でも、登録の確認と返済計画が前提です。中小は悪質業者との見分けが難しくなる場合があります。どちらを選ぶかは、あなたの信用情報と返済能力次第です。
ただし、どの業者を選ぶにせよ、本来は弁護士や司法書士に事前相談することをお勧めします。「借りるべきか、それとも別の手段を取るべきか」を第三者に診断してもらうことで、後悔のない判断ができます。法テラス(日本司法支援センター)の相談には条件があります。法テラスの案内で確認してください。
信用情報と返済能力の現実的な判断
債務整理の手続きを選ぶとき、信用情報への影響と現在の返済能力が決定的な判断軸になります。ここでは、その現実的な見立て方をお伝えします。
複数の手続きがあるとき、どれが自分に向いているか、どうやって決めるのですか?
信用情報の登録期間と、これからの返済能力の有無を照らし合わせて判断します。
信用情報の登録期間は、機関ごとに異なります。
| 手続き | 信用情報の登録期間 | 返済額の変化 | 資産への影響 |
|---|---|---|---|
| 任意整理 | 各機関が個別の期間を明記しているかは確認できていません。開示請求で確認 | 減額される(利息カット) | 影響なし |
| 個人再生 | 機関ごとに異なる。下の説明を参照 | 減額(元本も削減) | 持ち家など一部残る |
| 自己破産 | 機関ごとに異なる。下の説明を参照 | 原則として免責 | 自由財産を除く財産は処分される |
KSCは破産・個人再生の官報情報を手続開始決定日から7年を超えない期間、取引情報は契約終了(完済)から5年を超えない期間保有します。CICは官報情報を保有せず、契約終了日から5年です。JICCは契約終了後5年以内(2019年10月以降の契約)です。任意整理の期間について、各機関が個別の期間を明記しているかは確認できていません。開示請求で確認してください。
登録されている間は、新たなローンやクレジットの審査に不利になることがあります。 手続きごとに違うのは、その間にどれだけの返済義務が残るかです。
現在の返済能力を冷静に見つめることが最初のステップです。 毎月、利息を引いて元本に充てられるお金があるかどうか。手取り収入から生活費を引いて返済に回せる額を出し、任意整理で利息をカットした後の返済額と比べて見通しを確認します。
その一方で、生活費を切り詰めても毎月の返済が難しい場合は、個人再生や自己破産を検討する必要があります。元本そのものを減らすか、免責を求めるか—この選択です。ただし個人再生には「安定した収入がある」という条件があり、自己破産には「財産の処分」という代償があります。
自分の状況が「どの手続きに向いているか」は、弁護士や司法書士に相談して初めて見えてきます。 信用情報の仕組みを理解した上で、収入・支出・資産の実際の数字を示して相談することで、選択肢を2つに絞り、それぞれの現実的なメリット・デメリットを比較できるようになります。
法テラス(日本司法支援センター)には、無料の法律相談と、弁護士・司法書士費用の立替制度があります。いずれも条件があります。法テラスの案内で確認してください。その活用も視野に入れながら、まずは「相談する」という一歩を踏み出すことをお勧めします。
既に返済に困っている場合の選択肢
既に返済に困っている場合、借金の問題を解決する方法は大きく分けて4つあります。それぞれ条件や効果が異なるため、自分の状況に合った手段を選ぶことが重要です。以下の表で主な違いをまとめました。
| 手続き | 対象 | 返済期間 | 信用情報への影響 |
|---|---|---|---|
| 任意整理 | 特定の債権者のみ選択可能 | 交渉で決まる | 機関ごとに異なる。各機関の開示で確認 |
| 個人再生 | 全債権者が対象(住宅ローンを除く) | 原則3年、特別な事情があれば最長5年 | KSCは官報情報を手続開始決定日から7年を超えない期間。CICは官報情報を保有しない |
| 自己破産 | 全債権者が対象 | なし(原則として免責。免責されない債務あり) | KSCは官報情報を手続開始決定日から7年を超えない期間。CICは官報情報を保有しない |
| 特定調停 | 特定の債権者のみ選択可能 | 調停で決まる | 機関ごとに異なる。各機関の開示で確認 |
手続き選びの3つの判断軸
返済困難な状況では、次の3点を軸に検討する必要があります。
ポイント
- 残債務の総額が大きいか小さいか:少額なら任意整理も選択肢、高額なら個人再生か自己破産も選択肢
- 安定した収入があるか:ある場合は返済を続ける手続き(任意整理・個人再生)、ない場合は自己破産
- 持ち家や車など失いたくない資産があるか:自己破産では自由財産を除く財産が処分の対象になるため、これらを失うリスクがあります
ただし「自分の条件ではどれが最適か」は、個人の事情によって大きく変わります。家族構成、勤務先の雇用形態、持ち家の有無、親族からの援助の可能性など、多くの要因が判断に影響するためです。
注意
ここで注意すべき点は、「返済に困っている状況で、さらに別の手段で借り入れをする」という選択です。信用情報に延滞や債務整理の記録があると、新規借入が難しくなることがあります。そのため違法業者に手を出す人がいます。この状況に陥らないためにも、早期に弁護士や司法書士に相談し、合法的な選択肢を検討することが重要です。
返済困難な状況を自力で判断し、選択することは難しい判断です。各手続きの「向き不向き」を正確に把握するためにも、専門家への相談を強く推奨します。法テラス(日本司法支援センター)の法律相談には条件があります。法テラスの案内で確認してください。相談によって、選択肢が整理できます。
弁護士・司法書士への相談を推奨します
複数の消費者金融を比較して検討を進めると、金利・限度額・審査スピードなど判断基準が増えていきます。しかし選択肢が多いほど「どれを基準に決めるか」が曖昧になり、結果として自分の状況に合わない業者を選んでしまうリスクがあります。
弁護士・司法書士に相談することで、あなたの借入状況と返済能力を客観的に評価してもらえます。「この金利なら返せるか」「複数社から借りている場合、整理の優先順位は」といった法的な視点からのアドバイスが得られるのです。
特に、現在の借入が複数社に及んでいたり、毎月の返済が厳しくなっている場合は、新たに借り入れることより債務整理という選択肢が適切でないかを検討する必要があります。判断が難しいため、法的資格者の視点が役立ちます。
| 相談相手 | 向いている相談内容 | 費用 |
|---|---|---|
| 弁護士 | 複数社の借金、返済困難な状況、強制執行リスク | 事務所により異なる。法テラスの相談には条件あり |
| 司法書士 | 同上。裁判所提出書類の作成を支援できます。簡易裁判所の140万円以下の事件は認定司法書士が代理できますが、破産・個人再生の代理人にはなれません | 事務所により異なる。法テラスの相談には条件あり |
| 法テラス | 借金の整理方法、公的制度の活用 | 条件あり。法テラスの案内で確認 |
ポイント
- 業者選びに迷っているなら、まず「返済可能な借入額か」を専門家に相談
- 複数社借りているなら、債務整理も選択肢になる
- 法テラスの相談で初期段階の整理ができます(条件あり)
借入を比較する時間より、あなたの状況を整理して専門家に相談する時間の方が、結果的に最適な選択につながります。焦らず、まずは相談窓口で現状を聞いてもらうことをお勧めします。
消費者金融選びに関するよくある質問
消費者金融を選ぶ際に「大手と中小のどちらがいいのか」「金利の低さだけで判断していいのか」といった疑問が生まれるのは、各社の違いが表面では見えにくいからです。選ぶ前に押さえておくべき点を整理します。
上の表のとおり、法律上の義務は大手も中小も同じで、金利の設定・審査・サービスは各社で異なります。
「金利が低いほど得」と考えて選んでいいのでは?
金利だけで判断すると落とし穴があります。審査に落ちては意味がありませんし、仮に借りられても「返済が続く限り利息を払い続ける」という本質に変わりはありません。むしろ重要なのは、借りた後に「返す計画が立てられるか」「返済に行き詰まったときに相談できるか」です。
注意
「審査が通りやすい」という理由だけで中小を選ぶのは危険です。無登録業者や違法金利を掲げる業者も存在するため、必ず金融庁の登録貸金業者情報検索サービスで事前確認してください。
最も大切なのは、現状と目的に合わせた選択です。 「今すぐ借りたいから審査が早い大手にしよう」と判断する人もいれば、「他社で落ちたから中小で試す」と考える人もいます。その選択自体が間違いではありません。
ただし、複数の手段を比べきれないままに決めてしまうと、借りた後に「こんなはずじゃなかった」という後悔につながります。迷った段階で、弁護士や司法書士に相談して「本当に借りるべきか」「他の選択肢はないか」を見立ててもらうことを強く推奨します。
ポイント
- 大手も中小も、登録と返済能力の調査義務は同じ
- 「金利の低さ」だけでなく「返済計画の立てやすさ」「相談対応」を重視する
- 登録確認なしに中小を選ぶと違法業者に当たるリスクがある
- 決定前に専門家に相談し、本当に借りるべきかを再検討する