免責事項: 本記事は一般的な情報提供を目的としており、個別の法的判断や専門的アドバイスを提供するものではありません。具体的なご状況については、弁護士・司法書士などの専門家にご相談ください。※本記事は専門家による監修を受けておりません。
この記事でわかること
消費者金融の申込み情報は一定期間記録され、短期間に複数社へ申し込むと審査に不利になることがあります。
審査では、貸金業法に基づき返済能力が調査されます(13条)。年収や他社借入の状況、信用情報などが確認されます。
返済が難しくなった場合、追加借入ではなく債務整理という法的解決手段があり、弁護士への相談で選択肢が広がります。
消費者金融の申込みから契約までの全体フロー
消費者金融の申込みから契約までの一連の流れを知ることは、現在の返済状況を整理するうえで大切です。以下、一般的な手続きの流れを説明します。
申込み方法と必要書類
消費者金融への申込みは、店舗・電話・インターネットの3つが主な方法です。インターネットでも申し込めます。受付時間は各社の案内で確認してください。
申込み時に準備する書類(本人確認書類・収入証明書・住所確認書類)は、後述の「申込み時に必要な書類と情報」の表にまとめています。必要書類は各社の案内で確認してください。
審査から契約までの段階
申込み後、消費者金融は申告内容の確認→信用情報照会→審査結果通知→契約手続きという段階を踏みます。この過程で、貸金業者はあなたの他の借入状況も信用情報機関経由で確認します。
既に返済に行き詰まっているのに、なぜ申込みのことを知っておく必要があるのか?
債務整理を選ぶ判断材料として必要だからです。 現在の借入状況を客観的に理解することで、任意整理・個人再生・自己破産のどの手続きが向いているかを、弁護士や司法書士と相談する際の土台になります。
返済に困ったら、借り入れではなく相談へ
申込みの流れを理解したうえで、重要な警告があります。既に返済が困難になっている場合、追加で借りることは状況を悪化させるだけです。 新規の借入申込みをすると、信用情報に「申込み情報」が記録され、返済能力を判断する材料になってしまいます。
この段階で必要なのは、新たな借入ではなく、法的な債務整理の検討です。任意整理なら毎月の返済額を減らせる可能性があり、自宅を手放したくない場合は個人再生も選択肢になります。
ポイント
- 消費者金融の申込みには本人確認書類と、場合によって収入証明書が必要
- 審査では他社の借入状況も確認される
- 返済に困っているなら、新規申込みより債務整理の専門家相談が先決
返済が苦しい状況は、決して終わりではありません。 法テラス(日本司法支援センター)や各地の弁護士会などの相談窓口があります。専門家に相談することで、選択肢が整理できます。
申込みから融資実行までの流れ
消費者金融の申込みから融資実行までの流れを整理します。今すぐお金が必要な状況でも、債務整理という選択肢があります。
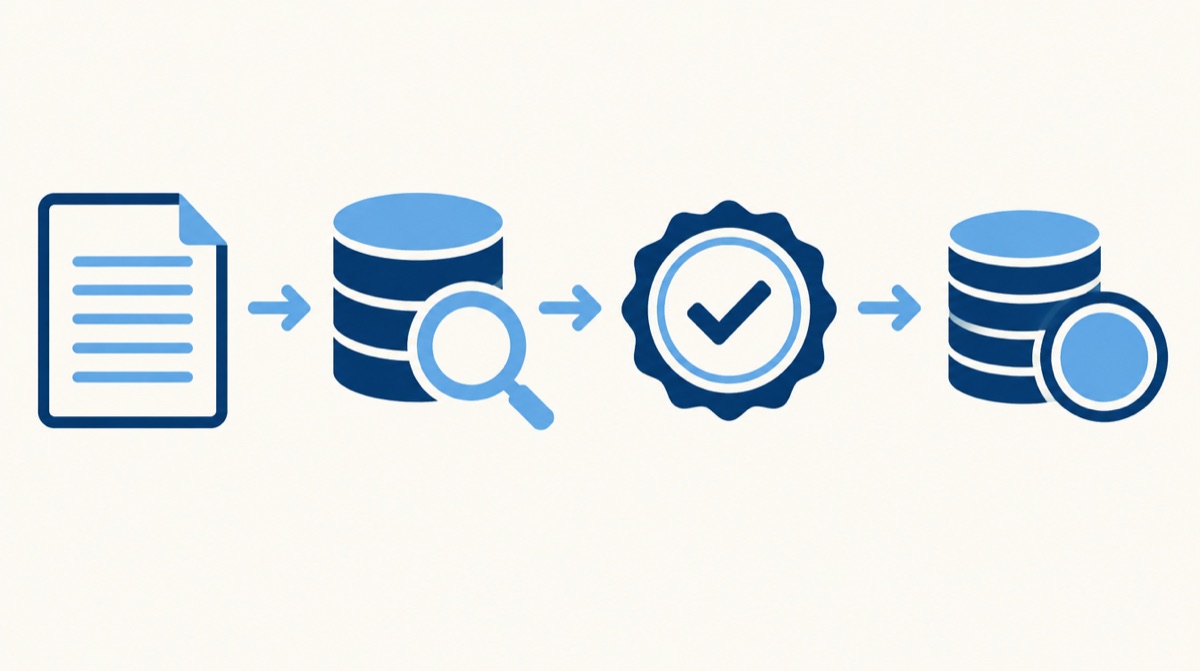
仮審査、本審査、契約手続き、融資実行の順に進む一般的な流れを示しています。所要時間は各社で異なります。
一般的な流れは次のとおりです。
- 仮審査:申込情報のチェック
- 本審査:信用情報照会・勤務先確認
- 契約手続き:書類確認・署名
- 融資実行:振込または店舗受取
申込みから融資実行までの時間は各社で異なり、最短で当日とする案内もあります。 所要時間は各社の案内で確認してください。
しかし、スピードが速いと、よく考えないまま借りてしまう心配があります。「今日中に20万円必要」という状況で借りても、返済負担は翌月以降も続きます。
「もし返済が追いつかなくなったら?」
融資実行のスピードと同じく、負債は雪だるま式に膨らむ可能性があります。だからこそ、債務整理という手段が検討されます。
融資実行までの日程が短いからこそ、借入前に立ち止まることが大切です。返済計画を立てた上での借入か、それとも今ある借金を整理する方が根本的な解決になるのか—その判断は、弁護士や司法書士への相談で確認できます。
消費者金融の審査に通ることと、返済を続けられることは別です。追加で借りる前に、今一度現在の借金全体を把握し、専門家に「自分にはどの手続きが向いているのか」を相談することをお勧めします。
ポイント
- 申込みから融資実行までの時間は各社で異なる
- スピードだけで判断しないことが大切です
- 返済困難な状況なら、弁護士・司法書士に相談を優先すること
オンライン・店舗・電話の申込み方法の比較
申込み方法は大きく3つに分かれます。それぞれ進め方・必要な時間・確認内容が異なるため、自分の状況に合わせて選ぶことが重要です。以下の表で主な違いを整理しました。
申込み方法はオンライン・店舗・電話の3つに分かれ、本人確認書類の提出方法などが異なります。
| 申込み方法 | 本人確認書類の提出 | 向いている人 |
|---|---|---|
| オンライン | アップロード(スマホ・PC) | 急いでいる、店舗に行きたくない |
| 店舗 | その場で確認 | 書類の扱いに不安がある、直接相談したい |
| 電話 | 郵送またはアップロード | オンライン手続きが難しい、詳しく質問したい |
申込み時間や契約までの時間は、各社の案内で確認してください。
各方法で重要な注意点があります。
注意
この比較は「申込み方法の選択」を目的としたものです。どの方法で申し込むにせよ、追加でお金を借りることになる場合は、現在の返済状況と照らし合わせて判断する必要があります。既に返済に困っている場合は、新たな借入ではなく債務整理や公的支援という選択肢もあります。
オンライン申込みは、時間や場所を選ばず手続きしやすい利点があります。必要な書類をスマートフォンやパソコンでアップロードするだけで、移動時間がかかりません。ただし、書類の撮影角度・明るさ・鮮明度の基準が厳しい場合があり、再提出を求められることもあります。
店舗申込みは、担当者と対面で進めるため質問しやすく、書類の不備をその場で解消できます。本人確認も直接行うため手続きはスムーズです。ただし営業時間に店舗に足を運ぶ時間が必要になります。
電話申込みは、オペレーターに不明な点を詳しく質問できます。その後、書類をアップロードまたは郵送で提出する流れになります。営業時間内の対応になるため、仕事の都合で連絡が取りにくい人には不向きな場合があります。
3つの方法で審査基準は変わりますか?
申込み方法によって審査基準が変わるかどうかは、各社の案内で確認してください。いずれの方法でも、貸金業法に基づく返済能力の調査が行われます。違いは手続きの進め方が中心です。
申込み方法を選ぶ際は「自分がどの方法なら確実に書類を準備でき、手続きを完了させられるか」を基準にしてください。急ぎが必要な場合はオンライン、詳しく相談したい場合は店舗または電話、というように自分の優先順位に合わせて選ぶことが大切です。
ただし、申込みを進める前に一度立ち止まり、現在の返済能力について冷静に判断することをお勧めします。不安がある場合は、申込みの前に弁護士・司法書士や法テラスなどの相談窓口に相談してください。
申込み時に必要な書類と情報
消費者金融に申し込む際には、本人確認と返済能力の審査のため、複数の書類と情報が求められます。事前に準備しておくことで、手続きが進めやすくなります。
ポイント
- 必要書類は各社の案内で確認する
- 収入証明書類は金額によっては提出が法律で定められている
- 虚偽申告は詐欺罪に問われるリスクがあります
用意する書類の種類
本人確認書類、住所確認書類(必要な場合)、収入証明書の3種類を、用途とあわせて整理しています。
| 書類の種類 | 具体例 | 用途 |
|---|---|---|
| 本人確認書類 | 運転免許証・パスポート・マイナンバーカード等 | 本人であることの確認 |
| 住所確認書類 | 公共料金の請求書・住民票など(必要な場合) | 申告住所の確認 |
| 収入証明書 | 給与明細・源泉徴収票・確定申告書 | 返済能力の判定 |
本人確認書類の種類や、住所確認書類の発行日の条件などは、会社ごとに異なります。必要書類は各社の案内で確認してください。
収入証明書は必ず用意しないといけませんか?
同じ貸金業者からの借入合計(今回の貸付額と既存残高の合計。極度方式の場合は極度額)が50万円を超える場合、または他社分を含めた借入合計が100万円を超える場合に求められます(貸金業法13条3項)。それ以下でも業者の判断で要求されることがあります。
申し込み時に収入や借入状況について虚偽を述べた場合、審査落ちだけでなく詐欺罪として刑事責任を問われる可能性があります。正確な情報申告が重要です。
ただし、ここで注意すべき点があります。現在の状況が「返済に行き詰まっている」のであれば、追加の借入は根本的な解決にはなりません。追加で借りると整理すべき債務が増えるため、借りる前に専門家へ相談してください。
自分の状況に本当に合った手段が何かを判断するには、弁護士や司法書士といった専門家に相談することをお勧めします。法テラスでも相談予約ができます(条件があります。法テラスの案内で確認してください)。
本人確認書類として認められるもの
消費者金融への申込みでは、本人確認書類の提出が法律で義務づけられています。これは犯罪収益移転防止法に基づく本人確認(取引時確認)です。具体的な方法や必要書類は各社の案内で確認してください。
| 書類の種類 | 有効期限 | 注意点 |
|---|---|---|
| 運転免許証 | 記載の有効期限内 | 最も一般的。裏面も提出が必要な場合あり |
| パスポート | 記載の有効期限内 | 提出方法は各社の案内で確認 |
| マイナンバーカード | 発行日から10年(18歳未満は5年) | 裏面の個人番号部分は隠して提出 |
| 健康保険証 | 有効期限内 | 単独では認められない場合があり、補足書類が必要になることがあります |
申込み時の現住所と書類に記載された住所が一致していることが重要です。引っ越し後に書類の住所変更をしていない場合は、住民票など別の補足書類(公共料金の領収書、納税通知書など)を合わせて提出する必要があります。
注意
本人確認書類を偽造・改ざんして提出することは犯罪です。申込み情報に誤りがあった場合は、正直に訂正を申し出てください。
ここで大切なのは、消費者金融への新規申込みは現在の状況では避けるべき判断という点です。すでに返済に行き詰まっているのであれば、追加で借りることは問題を先延ばしにするだけです。
申込みの流れを調べているということは、今すぐ新しくお金を借りることを考えていますか?
もし現在の借金の返済が困難であれば、新規借入ではなく債務整理という選択肢があります。任意整理・個人再生・自己破産のいずれが向くかは、借金の総額、収入、資産の状況によって異なります。
ポイント
- 本人確認書類には有効期限と住所の一致が必須
- 現在の返済が苦しいなら、新規借入は負担を増やすだけ
- 債務整理のほうが根本的な解決につながる可能性がある
あなたの状況がどの手続きに向いているのかは、収入、借金総額、資産など複数の要因で判断が変わります。弁護士や司法書士への相談では、個別の状況に応じたアドバイスが受けられます。法テラス(日本司法支援センター)の相談には条件があります。法テラスの案内で確認してください。
申込み方法の詳細を調べるのではなく、まず自分にどの手続きが向くのか相談するステップへ進むことをお勧めします。
収入証明書が必要になる条件
新規申込みの際、消費者金融が収入証明書の提出を求める場合があります。提出が必須となる条件と、任意整理を検討する際の注意点を整理しました。
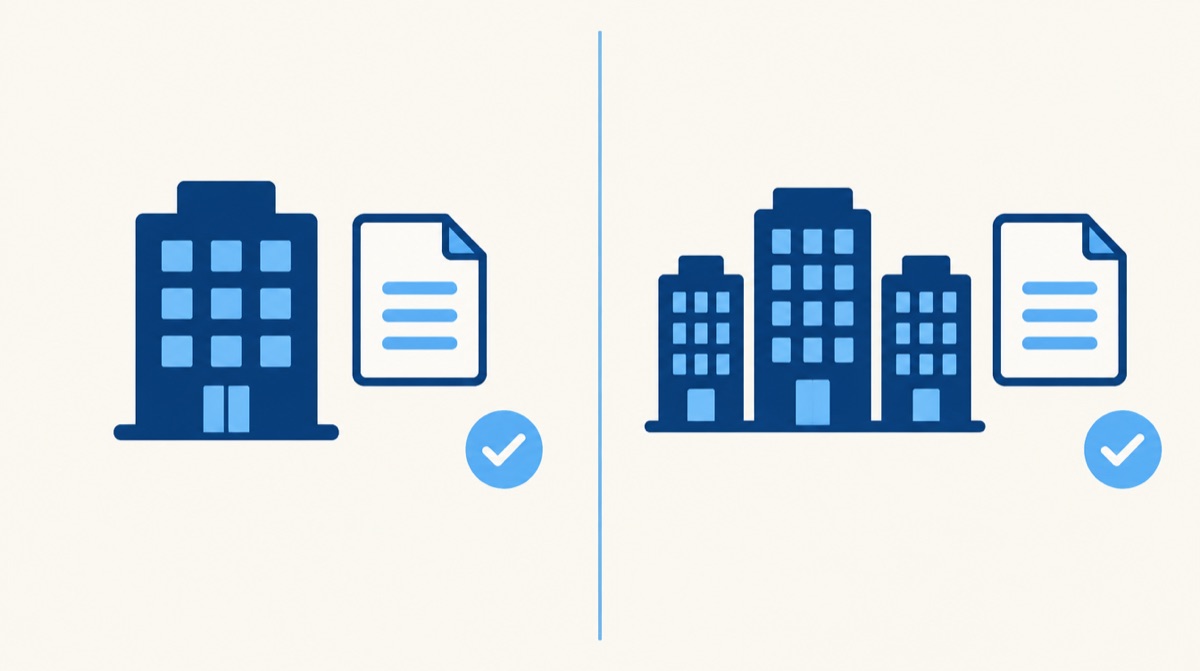
同じ貸金業者からの借入合計が50万円を超える場合、または他社分を含む借入合計が100万円を超える場合に、収入証明書の提出が求められます(貸金業法13条3項)。
収入証明書が必要になる主な条件
消費者金融は、貸金業法という法律により、一定以上の金額を融資する際に収入を確認することが義務づけられています。
| 条件 | 必要な主な書類 |
|---|---|
| 同じ貸金業者からの借入合計(今回の貸付額と既存残高の合計。極度方式の場合は極度額)が50万円を超える | 給与明細・源泉徴収票・確定申告書など |
| 他社を含めた借入れ総額が100万円を超える | 同上 |
これらのいずれかに該当すると、提出を求められます。これは貸金業法に基づく要件です。このほか、個人事業主・自営業者や年収が不安定と判断された場合に、確定申告書や複数月分の給与明細などの提出を求められることがありますが、これは法定要件ではなく各社の運用です。必要書類は申込み時に各社へ確認してください。
今から追加で借りるのは、本当に解決策になりますか?
すでに返済が苦しい状況なら、追加借入は問題を先送りにするだけです。借りた分だけ利息も増え、返済総額は膨らみます。むしろこのタイミングが、債務整理を検討する好機です。
追加借入を検討する前に知ってほしいこと
返済に行き詰まった時点で新規申込みをすると、審査の過程で信用情報に「申込み記録」が残ります。この記録は他の金融機関にも見られるため、その後の融資審査に影響する可能性があります。
さらに、複数社への申込みを短期間に繰り返すと「申し込みブラック」と呼ばれる状態になり、審査に不利になることがあります。こうした状況の人を狙って、闇金などの違法業者から「審査なし」「誰でも借りられる」といった勧誘が来ることがあります。
注意
「審査なし」を謳う表示は危険です。法定上限を大きく上回る利息を請求され、取り立てを受ける危険性があります。
今すべきこと:専門家への相談
現在の借入総額や月々の返済額が決まっているなら、弁護士や司法書士に相談すれば、あなたに合った手続き(任意整理・個人再生・自己破産など)が見えてきます。
法テラス(日本司法支援センター)の相談には資力要件などの条件があります。法テラスの案内で確認してください。弁護士・司法書士には守秘義務があります。ただし、手続きによっては債権者からの通知や官報公告などで周囲に知られる場合があります。
返済を続けながら整理方法を探している今が、動き出すチャンスです。一人で抱え込まず、まずは専門家に現状を相談してください。
申込み直後に信用情報に記録される内容
消費者金融に申込みをすると、その直後から信用情報機関に記録が残ります。この記録が、その後の借入審査や債務整理の選択肢に影響を与えるため、理解することが重要です。
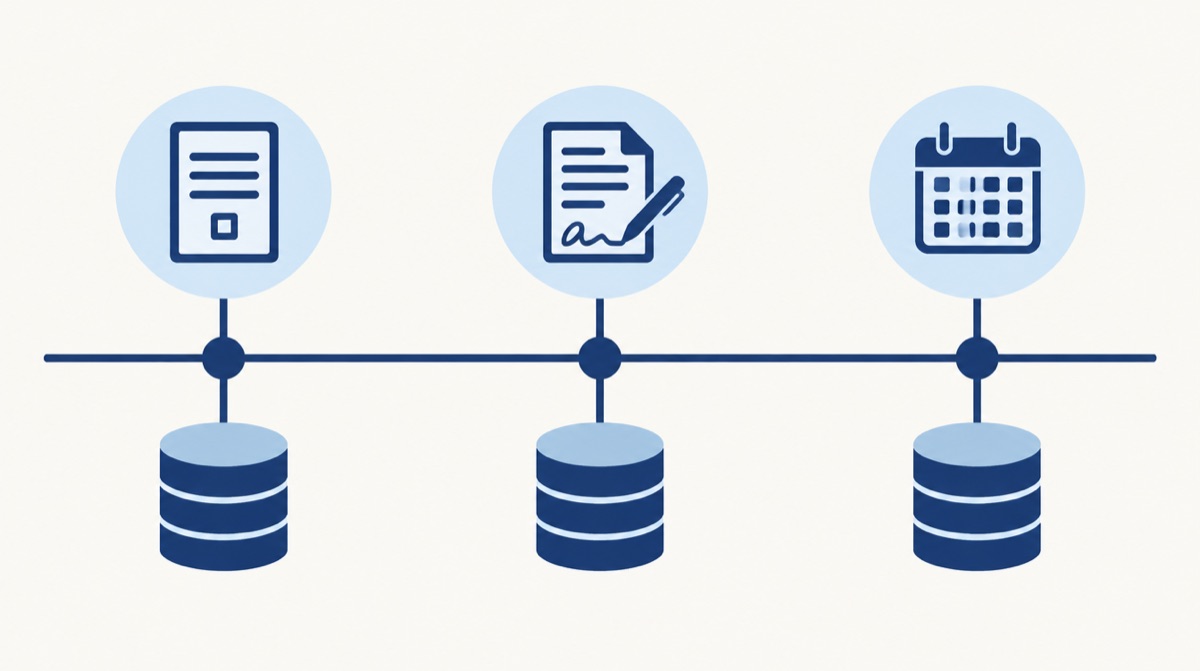
申込み直後には照会記録が残り、契約すると契約情報と返済履歴が記録されます。登録期間は記録の種類や機関ごとに異なります。
申込み直後には、どんな情報が信用情報に記録されるのか?
申込み情報(照会記録)が記録されます。契約の有無にかかわらず、消費者金融が審査時点であなたの信用情報を確認した履歴が残るのです。
申込み時点で記録される情報は以下の通りです。
| 記録項目 | 内容 | 保持期間 |
|---|---|---|
| 照会記録(申込情報) | 申込日時・申込金額・審査を行った業者名 | 申込から6ヶ月 |
| 契約情報 | 承認された場合、契約日・契約額・返済方式など | KSCは契約終了(完済)から5年を超えない期間、CICは契約終了日から5年、JICCは契約終了後5年以内(2019年10月以降の契約) |
| 返済履歴 | 毎月の返済状況(延滞の有無を含む) | 契約期間中、および契約情報と同じ期間(機関ごとに異なる) |
短期間に複数の消費者金融に申込みをすると、「申込み情報」が複数記録されます。この状態は審査を行う業者から見ると「資金難状態」と判断される可能性があり、次の審査に悪影響を与えることがあります。
すでに複数社から借入をしていて、返済が苦しい状況にあるなら、追加で借りる道を探すのではなく、現在の借金をどう整理するかを検討する段階かもしれません。
ポイント
- 申込み情報は、契約に進まなければ一定期間で消えます
- ただし、そこから契約・返済が始まると、その履歴は契約終了後も一定期間残ります(機関ごとに異なります)
- 複数申込みは審査に不利に働き、さらに借りにくくなるリスクがあります
返済が厳しいと感じたら、新規借入ではなく、弁護士や司法書士に相談して債務整理の選択肢を検討することをお勧めします。法テラス(日本司法支援センター)の相談には条件があります。法テラスの案内で確認してください。借金の整理は、決して終わりではなく、再スタートの第一歩になります。
審査で確認される項目と落ちやすい理由
消費者金融の審査で確認される項目は、あなたが新たに借入をする際の判断基準となるものですが、現在返済に困っている状況では、その仕組みを理解することが債務整理の判断につながります。
審査では属性情報、信用情報、提出書類の3つの観点が確認されます。
消費者金融の審査では、主に以下の3つの観点から判断が行われます。
| 確認項目 | 内容 | 審査が厳しくなる理由 |
|---|---|---|
| 属性情報 | 年齢・勤務先・勤続年数・年収・雇用形態 | 安定収入がない、転職直後、自営業など不安定な状況 |
| 信用情報 | 過去の返済履歴・延滞記録・他社借入件数 | 延滞あり、他社借入件数が多い、延滞・代位弁済などの記録 |
| 提出書類 | 運転免許証・給与明細・源泉徴収票など | 書類の不備、記載内容の矛盾 |
審査に落ちやすい典型的なパターンは、信用情報に延滞記録がある場合です。返済が長期間遅れた場合、「異動」として信用情報機関に登録されることがあります。登録期間は機関ごとに異なります。この状態では、新規借入が難しくなることがあります。
注意
審査が通らない=「別の業者なら借りられる」という考えではなく、それは「もう追加で借りられない状況が来た」サインの一つかもしれません。
多くの人が審査落ちを経験すると、「もっと審査基準の甘い業者を探そう」と考えてしまいます。しかし、その先で無登録業者の勧誘に近づく危険があり、さらに深刻な状況を招きます。
審査に落ちたなら、そこで返済の見直しを始めるタイミングです。では、どうすればよいのでしょうか?
任意整理・個人再生・自己破産といった債務整理の選択肢があります。あなたの収入と債務額によって、どの手続きが適切かは変わります。
返済が困難な状況では、追加借入よりも今ある債務をどう整理するかを優先すべきです。弁護士や司法書士への相談では、あなたの収入・債務額・生活状況をヒアリングした上で、任意整理が適切か、それとも個人再生・自己破産を検討すべきかを整理してくれます。
ポイント
- 審査落ちは「借りられない」のではなく、「もう借りてはいけない段階」のサインの一つかもしれません
- 信用情報の延滞記録の登録期間は機関ごとに異なる
- 違法業者は「審査なし」を謳う傾向が強い
- 債務整理の相談は、借入再開よりも先に検討する
債務整理を考えるための家計・借入の整理方法
借入の返済が難しくなったとき、どの債務整理が自分に合うのかを判断するには、現在の借入状況と返済能力を客観的に把握することが重要です。
月々の返済額と収入のバランスを確認する
まず、毎月の手取り収入から、借金以外の生活必需費(家賃・光熱費・食費など)を引いた「返済に充てられる金額」を計算してください。この金額を任意整理後の返済額と比べ、返済を続けられる見通しがあるかを確認します。比べても返済しきれなければ、個人再生や自己破産の検討が必要になるかもしれません。
「毎月いくらまでなら返済できるか」の判断が難しいのですが、どう考えればいいですか?
一般的には、食費・光熱費・通信料などの必須支出を把握した後、「残った金額の何割までなら返済に充てるか」を決めます。ただし見落とした支出があると判断が変わるため、弁護士・司法書士に相談しながら洗い出すことをお勧めします。
借入の件数と総額、金利条件を整理する
借金の総額が大きいほど、また件数が多いほど、返済に充てるべき金額も増えます。同時に、金利が高い借入(特にリボ払いやカードローン)がないか確認してください。任意整理であれば、金利の高い借入から優先的に整理することで、返済総額を圧縮できる場合があります。
| 借入元(例) | 残高 | 金利 | 月返済額 |
|---|---|---|---|
| A金融会社 | 80万円 | 18% | 2万円 |
| Bクレジット | 50万円 | 15% | 1.5万円 |
| Cカードローン | 120万円 | 17% | 3万円 |
このように一覧にすると、どの借入が負担になっているかが見えやすくなります。
ポイント
- 返済能力は「手取り収入 − 生活必需費」で判断する
- 毎月の返済可能額は、収入と支出を書き出して把握する
- 借入の件数・残高・金利を整理することで、どの手続きが選べるか判断しやすくなります
現在の状況が自分でも判断しきれない場合は、迷わず弁護士や司法書士への相談を利用してください。専門家が実際の数字を見ながら、あなたに合った選択肢を提示してくれます。
申込み直後から契約までの信用情報への影響
申込み直後から契約までの間、あなたの信用情報がどのように記録されるかは、今後の債務整理の選択肢に関わる重要なポイントです。この期間の仕組みを理解することで、「自分はどの手続きに向いているのか」を判断する材料になります。
申込み直後から契約までの間、信用情報にはどう記録されますか?
申込みの時点で信用情報機関に「照会記録(申込み情報)」が記録されます。契約に至らなくても、この記録は一定期間残ります。
申込み情報は、信用情報機関に6か月間登録されます。この期間は、複数社への申込みが「多重申込み」と判定されるリスク期間でもあります。
契約が成立すると、記録は「申込み情報」から「契約情報」に切り替わります。契約情報の登録期間は、機関によって異なります。
| 項目 | 記録される情報 |
|---|---|
| 申込み直後 | 申込み日時、申込み金額、申込み内容など |
| 契約成立時 | 契約日、契約金額、契約内容など |
| 返済中 | 毎月の返済状況、残高、遅延の有無など |
契約から完済までの記録期間は機関ごとに異なります。取引情報について、KSCは契約終了(完済)から5年を超えない期間、CICは契約終了日から5年、JICCは契約終了後5年以内(2019年10月以降の契約)です。正確な状況は各機関の開示で確認してください。契約を結ぶと、その時点から返済履歴が記録され始めます。
ここで重要なのは、この段階で追加借入を避けることの意味です。返済を続けながら債務整理を検討しているあなたが、新たに借入れ契約を結べば、その契約情報も信用情報に追加されます。個人再生や自己破産では全債権者が対象になるため、新たな借入れもその対象に加わり、手続きの範囲が広がります。
ポイント
- 申込み情報は、契約に至らなくても一定期間残る
- 契約成立後の記録は、完済後も一定期間登録される(機関ごとに異なる)
- この期間中の追加借入は、整理すべき債務を増やす
自分の状況にどの手続きが合うのかは、単に「いま借りられるか」ではなく、「いまの信用情報の状態が、どの手続きを選ぶ余地を残しているか」で判断する必要があります。その判断は、弁護士や司法書士への相談で可能です。「まだ返済を続けているから相談できない」ことはありません。むしろ、返済を続けながら選択肢を確認することが、最適な手続きを選ぶための第一歩です。
複数社への同時申込みの落とし穴
複数社への申込みは、一見すると「選択肢を広げる」ように見えますが、実は信用情報に記録され、審査に不利になることがあります。
注意
短期間に複数の消費者金融に申込むと、信用情報に「申込み情報」が次々と記録されます。この状態は貸金業者から「返済に困っている」と判断され、審査に落ちやすくなります。これを「申込みブラック」と呼びます。
申込み情報は、CIC・JICCなどの信用情報機関に記録され、一定期間は照会される対象になります。この期間に複数社へ申込むと、各業者が見た時点では「この人は複数社に同時申込みしている」という状態が見え、審査に不利になることがあります。
さらに重要な点は、現在、返済を続けながら債務整理を検討している段階では、追加で借りると整理すべき債務が増えます。返済が難しい状況を隠して借りた場合などは、免責不許可事由(破産法252条1項5号)に当たる可能性があります。個別の判断は弁護士・司法書士に相談してください。
| 時点 | 状況 | その後の手続き選択への影響 |
|---|---|---|
| 現在(返済中) | 追加申込み・契約をしない | 任意整理・個人再生・自己破産が検討可能 |
| 追加で1社借りた場合 | 借入が増加 | 整理すべき債務が増える |
| 複数社に同時申込み | 審査落ちにより借入できない | 申込情報が残る間は審査に不利になることがあります |
複数社への申込みで落ちた場合、実際には「借金は増えていない」のですが、申込み記録だけが信用情報に残ります。申込情報が残る間は審査に不利になることがあります。この状態で無理に返済を続けようとすると、結果的に債務整理の選択を遅延させることになり、問題が複雑化するリスクがあります。
ポイント
- 複数社への申込みは信用情報に記録される
- 申込み情報が増えるほど、新規借入は難しくなる
- 現在の返済状況を専門家に相談し、本当に借入が必要か判断することが重要
現在の状況で「返済を続けるために追加で借りたい」という考えが浮かんでいるなら、それは債務整理の検討時期が来ているサインかもしれません。複数社への申込みをする前に、弁護士や司法書士に相談し、あなたの状況に本当に合う手続きを確認することをお勧めします。
返済が難しくなったときの選択肢は借り増しではなく債務整理
返済が難しくなると、「追加で借りて今の返済に充てる」という選択肢が頭に浮かぶかもしれません。しかし、この道は解決ではなく、問題の先送りにすぎません。ここで知っておくべき現実と、本当の選択肢について説明します。
注意
追加で借りると、信用情報に新たな借入記録が登録されます。利息と返済額が増え、さらに返済が難しくなります。
なぜ借り増しは選択肢にならないのか
消費者金融の審査では、信用情報機関(CIC・JICC)に登録された過去の返済実績と現在の借入状況が確認されます。既に返済に困っている状態なら、そもそも新規の審査に通りにくくなっています。
たとえ通ったとしても、新しい借金は前の借金を減らすのではなく、新たな返済義務として上乗せされます。結果として毎月の返済額が増え、状況は悪化します。
あなたに残された選択肢は債務整理と公的支援
返済が難しいなら、借り増しではなく以下の方法を検討すべきです。
| 手続き | 特徴 | 向いている状況 |
|---|---|---|
| 任意整理 | 貸金業者と交渉し、将来利息をカット。返済を続ける | 毎月の返済額を減らしたい。なお「ブラックリスト」という名簿はなく、信用情報の登録期間は機関ごとに異なる |
| 個人再生 | 裁判所で再生計画の認可を受ける。借金の額により最低弁済額(5分の1や100万円など)が決まり、減額幅は事情で異なる。返済を続ける | 持ち家を残したい。減額後の返済が可能 |
| 自己破産 | 原則として免責される(免責されない債務があり、財産は処分される) | 借金が返せる見込みがない |
| 公的支援 | 緊急小口資金など無利子で借りられる制度 | 一時的な収入減で困っている |
どの手続きが適切かは、借入額・収入・家計状況によって異なります。自分一人で判断できない場合は、弁護士や司法書士への相談を利用してください。
ポイント
- 追加の借入は返済総額を増やすだけ
- 延滞や契約終了などの情報が記録されることがあるが
- 債務整理後も、時間とともに信用は回復する
返済に行き詰まった状態は、決して終わりではありません。法的な手続きと公的支援という「出口」が用意されているのです。まずは相談を。あなたの状況に合った選択肢を、専門家と一緒に探してください。
不安な場合は弁護士・司法書士への相談を推奨します
返済に行き詰まり、複数の借入が重なっている状況では、自分だけで「どの手続きが向いているか」判断するのは難しいものです。特に、毎月の返済を続けながら整理方法を探している場合、選択肢の違いや条件を正確に理解する余裕がないかもしれません。
ポイント
- 債務整理には4つの種類がある
- それぞれの条件・費用・期間が異なる
- 個人の収入・借入額・資産状況で最適な手続きが変わる
- 専門家の判断を受けずに選ぶと、後で「別の方法にすればよかった」となる可能性がある
| 手続きの種類 | 返済の有無 | 対象者の目安 | 信用情報への影響 |
|---|---|---|---|
| 任意整理 | あり(利息カット後) | 安定収入があり、返済可能な方 | 任意整理の期間について、各機関が個別の期間を明記しているかは確認できていません。開示請求で確認してください |
| 個人再生 | あり(大幅減額後) | 住宅ローンがあり、借入額が大きい方 | KSCは官報情報を手続開始決定日から7年を超えない期間。取引情報の一般則は、KSCは契約終了(完済)から5年を超えない期間、CICは契約終了日から5年、JICCは契約終了後5年以内(2019年10月以降の契約)(CICは官報情報を保有しない) |
| 自己破産 | なし | 返済能力がない方 | KSCは官報情報を手続開始決定日から7年を超えない期間。取引情報の一般則は、KSCは契約終了(完済)から5年を超えない期間、CICは契約終了日から5年、JICCは契約終了後5年以内(2019年10月以降の契約)(CICは官報情報を保有しない)。自己破産でも免責確定後は、CICは契約終了日から5年 |
| 過払い金請求 | 返金 | 取引期間が長く、払い過ぎがある方 | 債権者により異なる |
この表を見ても「自分がどれに該当するか」判断しきれない場合があります。なぜなら、実際には複数の条件が重なり、一概に決められないケースがあるからです。たとえば、住宅がある・子どもの教育費がある・親の介護がある など、個人の事情によって最適な手続きは大きく変わります。
さらに、現在の信用情報の状態(延滞の有無・登録情報)によっても、検討できる選択肢が変わります。弁護士や司法書士は、あなたの借入状況・収入・生活環境をヒアリングしたうえで、「この状況なら任意整理が現実的」「個人再生を検討する価値がある」といった、具体的な提案ができます。
相談を受ける際に、何を準備したらよいですか?
借入先の業者名・借入額・毎月の返済額、現在の月収がわかるもの(給与明細など)があると相談がスムーズです。正確でなくても概算でかまいません。
初回相談の料金は事務所ごとに異なるため、事前に確認してください。相談しただけで依頼する義務はありません。「話を聞いてみて、判断する」というスタンスで問題ありません。
むしろ、返済に行き詰まったままの状態で判断を先延ばしにする方が、利息が膨らみ続け、整理すべき債務が増える可能性があります。「自分にはどの手続きが向くのか、まず専門家の意見を聞く」という行動が、最も合理的な選択といえます。
法テラス(日本司法支援センター)の公式サイトからも相談の予約ができます。経済的な理由で弁護士費用の支払いが難しい場合は、弁護士費用の立替制度があります(資力要件などの条件があります。法テラスの案内で確認してください)。