免責事項: 本記事は一般的な情報提供を目的としており、個別の法的判断や専門的アドバイスを提供するものではありません。具体的なご状況については、弁護士・司法書士などの専門家にご相談ください。※本記事は専門家による監修を受けておりません。
この記事でわかること
消費者金融を選ぶ前に、金融庁の登録貸金業者検索で必ず登録番号を確認してください。無登録業者からの借入は、高金利や違法な取り立てなどの被害につながる危険があります。
「審査なし」「ブラックOK」「誰でも借りられる」は危険な表示です。「即日」という表示だけでは判断できないため、登録番号と契約前の書面で確認します。
追加借入が難しい状況なら、消費者金融選びより債務整理や公的支援という合法的な解決策を優先して検討すべきです。
なぜ消費者金融選びは重要なのか|詐欺被害を避けるために
返済が苦しい状況では、追加で借りるのではなく、今ある借金をどう整理するか(任意整理・個人再生・自己破産など)が本来の課題です。ただし、すでに複数の業者から借りている場合や、業者とのやり取りで疑問を感じている場合は、相手が正規の業者なのかを確認する必要があります。
注意
「審査なし」「ブラックOK」「誰でも借りられる」は危険な表示です。「即日」「最短」という表示だけでは判断できないため、登録番号と契約前の書面で確認します。
正規業者と違法業者の見分け方
借入先が実在する正規の消費者金融なのか、それとも無登録・無許可の違法業者なのかを判定する方法は、金融庁のデータベースで確認することです。
金融庁の「登録貸金業者情報検索サービス」を使えば、登録の有無を調べられます。検索結果に業者情報が出れば登録業者です。検索で見つからない場合は、新規登録直後の可能性もあるため、登録先の財務局・都道府県に電話で確認してください。確認できない相手とは契約しないでください。
返済が苦しい時点で、新たに借り入れを検討すること自体が落とし穴になりやすい状況です。追加で借りると整理すべき債務が増えます。返済が難しい状況を隠して借りた場合などは、免責不許可事由(破産法252条1項5号)に当たる可能性があります。個別の判断は弁護士・司法書士に相談してください。
現在の状況を整理する方が優先
「どの消費者金融を選ぶか」より前に、以下の3点を確認してください。
ポイント
- 現在、何社から幾らずつ借りているか
- 毎月の返済額と家計の収支は どうなっているか
- 返済を続けるのは現実的か、それとも手続きが必要か
この情報が整理できれば、弁護士や司法書士に相談する際の準備が整います。相談では、あなたの借入状況に合わせて「任意整理が妥当か」「個人再生を検討すべきか」という判断を専門家がサポートします。
返済が苦しい段階では、新しい借金先を探すのではなく、今ある借金の整理方法を決めることに時間を使ってください。法テラス(日本司法支援センター)や自治体の相談窓口で、法律相談を受けられます。法テラスの無料相談には条件があります。法テラスの案内で確認してください。
無登録業者による被害は予防できる
消費者金融を利用する際の最大の危険は、無登録業者(闇金)からの借入です。返済に行き詰まった状況では、「審査なし」「ブラックOK」といった甘い誘い文句に惹かれやすくなりますが、こうした表示は危険です。幸いなことに、登録業者かどうかは、誰でも調べられます。
注意
登録業者でも年20%を超える利息の契約は出資法で処罰の対象です。無登録業者の暴利(トイチ等)は単利でも年365%相当などで、明らかに違法です。
金融庁の登録貸金業者情報検索サービスを使えば、その業者が登録されているかを確認できます。検索で見つからない場合の対応は貸金業者の登録番号を自分で確認する手順を参照してください。無登録・違法な高金利の貸付は、法的に返済や利息の支払いを求められない場合があります。個別の判断は弁護士・司法書士や警察・法テラス等に相談してください。
重要なのは、「審査に通らない状況だから仕方ない」と諦めることではないということです。信用情報に問題がある状態でも、債務整理という合法的な選択肢があります。任意整理・個人再生・自己破産いずれの手続きでも、専門家(弁護士・司法書士)の支援を受けることで、現在の返済負担を軽減できる可能性があります。
ポイント
- 登録業者かどうかは金融庁の検索サービスで確認できます
- 無登録・違法な高金利の貸付は、法的に返済や利息の支払いを求められない場合があります
- 審査に通らない状況こそ、債務整理の相談が必要なタイミングです
無登録業者に頼る前に、法テラス(日本司法支援センター)や各地の弁護士会の相談窓口に連絡してください。どの手続きが自分の状況に合うのか、専門家に判断してもらうことが、真の問題解決につながります。
選ぶ基準を持たないと後々のトラブルにつながる
債務整理の手続きを選ぶとき、「自分にはどれが合うのか」という判断を先送りにするのは危険です。選ぶ基準がないまま進めると、後々「別の手続きにすればよかった」と後悔する事態が生じます。
注意
手続きの選択ミスは、やり直しが難しく、費用と時間が無駄になる可能性があります。相談の段階で、自分の状況に本当に合う手続きを見極めることが重要です。
基準を持たずに進めるとどんなことが起きるのかを、具体例で説明します。
返済中の人が陥りやすいのは、「とりあえず任意整理で」と決めてしまい、後から「実は個人再生のほうが利息の削減額が大きかった」と気づくケースです。あるいは「家を守りたい」という希望が途中で変わったのに、すでに手続きを開始してしまった場合、軌道修正に余計な時間と費用がかかります。
さらに深刻なのは、弁護士や司法書士の説明を十分に理解しないまま契約を結ぶパターンです。着手金を払った後で「こんなはずではなかった」と気づいても、返金を求めるのは難しく、トラブルに発展します。
選ぶ基準を持つとは、以下の項目を自分で事前に整理しておくことです。
| 確認項目 | 何を判断するのか | 後のトラブル回避のポイント |
|---|---|---|
| 借金総額と種類 | 消費者金融か銀行か、何社からいくら借りているか | 種類によって手続きの選択肢が変わります |
| 月々の返済能力 | 手続き後、毎月いくら払える見込みか | 返済が難しければ自己破産も選択肢になります |
| 資産の有無 | 家や車、預貯金があるか | 手続きによって資産の扱いが異なります(自己破産では自由財産を除き処分されます) |
| 職業と生活への影響 | 仕事や生活で制限されたくない点 | 職業制限がある手続きを知らずに選ぶとトラブルに |
これらを整理した状態で、初回の相談に臨めば、弁護士や司法書士の説明がより正確に理解できます。質問もしやすくなり、「自分の状況に本当に合う手続き」を提案してもらいやすくなります。
ポイント
- 手続きの選択ミスは、費用と時間の無駄につながります
- 相談前に「自分の借金状況」「返済能力」「資産」「職業制限の懸念」の4項目を整理する
- 整理した情報を持って専門家に相談すれば、より正確な判断ができます
まずは法テラス(日本司法支援センター)や市区町村の法律相談窓口で、相談を予約してください。その際に、上記4項目をメモして持参すれば、相談の時間を最大限に活用できます。
ポイント1:金融庁の登録貸金業者検索で登録番号を確認する
消費者金融から借入をするときは、その業者が正規の登録業者かどうかを確認することが最初のステップです。金融庁の登録貸金業者検索サービスを使えば、誰でも簡単に調べられます。
登録番号がない業者は違法の可能性
貸金業を営むには、財務局長または都道府県知事への登録が法律で義務づけられています。登録を受けていない業者から借りると、違法な高金利を請求されたり、強引な取り立てを受けたりする危険があります。危険な表示については冒頭の注意書きを参照してください。
借りる前に必ず、その業者が正規に登録されているかを確認してください。これは債務整理を選ぶときの判断材料にもなります。
金融庁の検索サイトで1分で確認
金融庁が運営する「登録貸金業者情報検索サービス」にアクセスすれば、登録状況を検索できます。
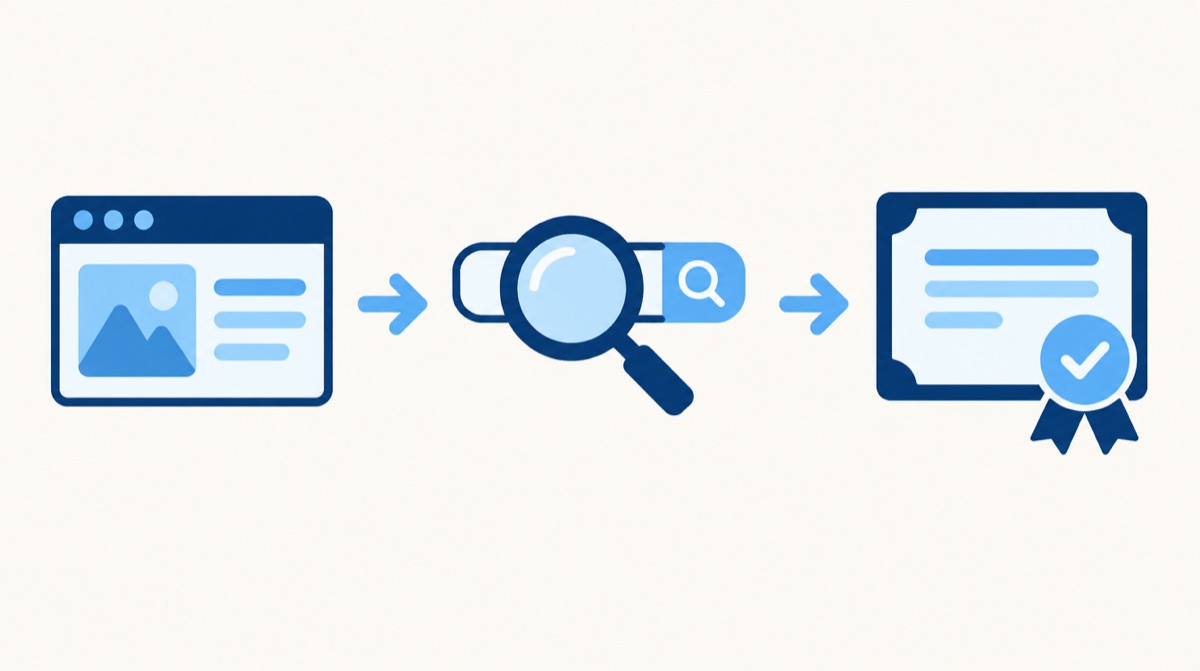
金融庁の登録貸金業者検索ページにアクセスし、業者名などで検索して、登録番号と商号を確認する3段階の流れです。
検索の流れ
- 金融庁の登録貸金業者検索ページにアクセス
- 検索サービスの画面の案内に従い、業者名などで検索
- 登録番号と商号を確認
登録番号は「◯◯財務局長(数字)第◯◯◯◯◯号」または「◯◯県知事(数字)第◯◯◯◯◯号」のような形式です(括弧内は更新回数)。検索で登録が確認できれば、登録業者です。
ポイント
- 登録番号がない業者からは借りないでください
- 業者のウェブサイトに書かれた登録番号を鵜呑みにせず、必ず金融庁のサイトで確認してください
- 登録業者からの借入であっても、返済が苦しければ債務整理の対象にできます
登録業者なら、次は返済計画を見直す段階へ
登録を確認できた業者でも、返済が苦しければ債務整理の対象にできます。その借金が返しきれない状況なら、新たに借りるのではなく、既存の借入をどう整理するかを弁護士や司法書士に相談する段階に進んでください。
任意整理、個人再生、自己破産など、手続きの選択肢は状況によって変わります。相談窓口は複数あるため、専門家に現状を説明し、自分に合った方法を聞くことをお勧めします。
登録番号とは何か|見た目のポイント
登録番号とは、財務局長または都道府県知事に正式に登録された貸金業者であることを証明する番号です。消費者金融を選ぶ際、最も重要な確認事項は「この業者が違法なものでないか」という判断です。登録番号がある業者とない業者では、法的な保護の有無が大きく異なります。
登録番号は「◯◯財務局長(数字)第◯◯◯◯◯号」または「◯◯県知事(数字)第◯◯◯◯◯号」という形式で、括弧内は更新回数です。複数の都道府県に営業所がある場合は財務局長の登録になります。登録業者は、利息制限法や貸金業法といった法律を守ることが義務付けられています。
一方、登録番号が確認できない業者は、無登録の可能性があります。無登録の業者から借りた場合、利息が極度に高い、取立てが違法になるといった危険があります。債務整理を検討している状況下で、さらに違法業者から借りると状況が極めて深刻になる危険があります。
登録番号の確認方法は簡単です。金融庁の「登録貸金業者情報検索サービス」で業者名を入力すれば、登録状況が表示されます。業者の公式サイトや契約書に登録番号が記載されていても、検索サービスで照合して実在を確認することが重要です。
ただし、あなたが今、「どの消費者金融を選ぶか」を検討しているとしたら、それは追加で借りることを前提にした判断です。既に返済が苦しい状況であれば、さらに借りることは問題の先送りにすぎず、最終的には債務整理が必要になる可能性が高いです。
弁護士や司法書士への相談では、あなたの収支状況から「これ以上借りずに整理する方法」を提案してもらえます。登録番号の確認は重要ですが、それより先に、専門家に現状を相談することをお勧めします。
実際の検索方法と見るべき情報
正規の消費者金融かどうかを確認する基本となる方法は、金融庁の「登録貸金業者情報検索サービス」を使うことです。このサービスでは、事業者名などから、その業者が登録されているかを確認できます。
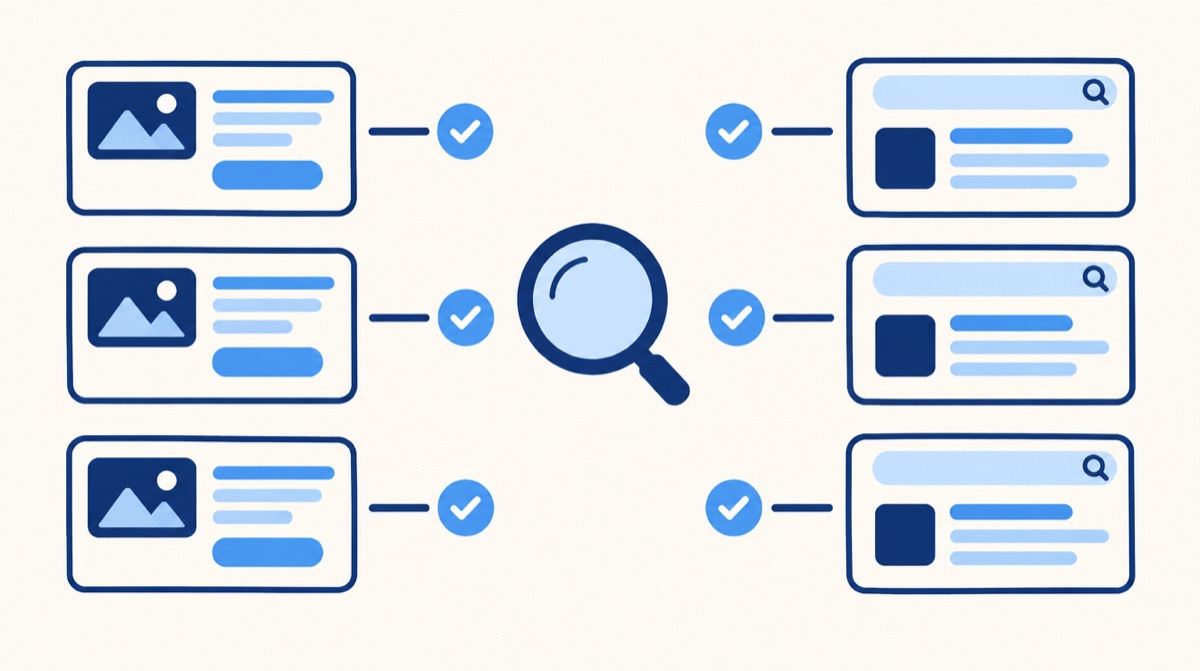
登録番号・商号・営業所住所の3点について、広告の表示と検索結果が一致するかを照らし合わせます。食い違う場合は契約しないとされています。
検索の際に見るべき情報は、以下の3点です。
| 確認項目 | 見方 | 重要な理由 |
|---|---|---|
| 登録番号 | 「◯◯財務局長(数字)第◯◯◯◯◯号」の形式で、広告の表示と検索結果が一致するか | 番号だけを借用している例があるため、商号とあわせて照合する |
| 商号 | 広告の会社名と検索結果が一致するか | 食い違う場合は契約しない |
| 営業所住所 | 広告の所在地と検索結果が一致するか。実在するかは地図などで確認 | 食い違う場合は契約しない |
検索で「該当する業者がいません」と出た場合の対応は、上の「正規業者と違法業者の見分け方」と同じです。無登録の業者は、法定外の高い利息や取立ての危険があります。
ただし重要なのは、正規業者を選ぶことよりも、ここからの選択肢です。正規業者からの借入も「返済が続かない状況」であれば、さらに借りることは解決にはなりません。むしろ任意整理・個人再生・自己破産といった債務整理の検討が選択肢になります。
あなたがいま返済に行き詰まっている理由は、借りられる・借りられないの問題ではなく、根本的に返済額が家計に合っていないことにあります。正規業者かどうかの確認は最低限のセーフティネットですが、ここから先は弁護士や司法書士に「自分の状況だとどの手続きが現実的か」を相談することが次のステップになります。
ポイント
- 登録貸金業者情報検索サービスで必ず確認する
- 検索で見つからない場合は、登録先に電話で確認する
- 正規業者でも返済継続が困難なら、債務整理の検討が先決
- 相談で手続きの選択肢を聞くのが有効
ポイント2:違法業者(闇金・無登録業者)の見分け方
違法業者を選んでしまうと、高い利息や厳しい取り立てに苦しむことになります。ここでは、安全な業者と危険な業者の見分け方をお伝えします。
登録番号の表示、審査、利息、契約書、取り立ての各点で、正規業者と違法業者の可能性がある業者を比べた表の内容をまとめた図です。
基本の見分け方は、登録番号の確認です。
すべての貸金業者は、財務局長または都道府県知事の登録を受ける義務があります。無登録・違法な高金利の貸付は、法的に返済や利息の支払いを求められない場合があります。個別の判断は弁護士・司法書士や警察・法テラス等に相談してください。
登録済みかどうかは、金融庁の「登録貸金業者情報検索サービス」で確認できます。業者の商号などを入力すれば、登録の有無を確認できます。
| 特徴 | 正規業者 | 違法業者の可能性 |
|---|---|---|
| 登録番号の表示 | 明記されている | 隠している、架空の番号 |
| 審査の有無 | あり(簡易でも実施) | 審査なし、不問 |
| 利息 | 利息制限法の上限(借入額で年15〜20%)内 | 法定上限を大きく超えることも |
| 契約書 | 発行される | 発行されない |
| 取り立て | 貸金業法の規制を受ける | 深夜の電話、職場への連絡など過度な取立て |
登録番号がない場合は、借りてはいけません。
たとえ今すぐ現金が必要でも、違法業者からの借入は、返済額が膨らむ一方で抜け出せなくなります。違法業者の被害は警察・弁護士に相談できます。
今、資金が必要な状況なら、債務整理や公的支援という選択肢があります。 借金が返せないなら、追加で借りるのではなく、既存の債務をどう整理するかを考えるべき段階です。
弁護士や司法書士への相談、または法テラス(日本司法支援センター)の相談窓口で、あなたの状況に合った具体的な解決方法を聞くことができます。違法業者に手を出す前に、まずはそこに電話してください。
「審査なし」を強調する表示の危険性
注意
「審査なし」を大きく掲げる表示は危険です。「即日」という表示だけでは、違法かどうかは判断できません。
正規の消費者金融は、貸金業法で審査を義務づけられています。借り手の返済能力を確認しないまま融資することは法律違反です。にもかかわらず「審査なし」を強調する業者は、その時点で法的根拠のない営業をしている可能性が高いのです。
「即日融資」という表示だけでは、違法かどうかは判断できません。正規の大手消費者金融でも即日融資を行っており、その場合も返済能力の調査が行われます。「審査なし」と「即日」をセットで掲げている表示は、その矛盾を隠して急いでいる人をねらっている可能性があります。
正規業者と違法業者の違いを整理します。
| 正規の消費者金融 | 違法業者の特徴 |
|---|---|
| 貸金業登録あり、開示義務あり | 登録なし、所在地・電話番号が架空 |
| 利息は利息制限法の上限(借入額で年15〜20%)内 | 法定上限を大きく超える暴利(トイチ・トニ等) |
| 返済困難なら債務整理の対象に | 返済を強要・恫喝される |
| 信用情報機関に登録される | 個人情報を悪用される危険がある |
返済が滞ると、厳しい取り立てが自宅や職場に及ぶことすらあります。さらに悪質な場合、詐欺的な手口で追加の費用を請求されることもあります。
本当に今すぐ資金が必要なら、違法業者に手を出すのではなく、公的な相談窓口に相談してください。法テラス(日本司法支援センター)や、お住まいの自治体の生活困窮者自立相談支援窓口では、緊急の資金繰りや債務に関する相談に応じています。法テラスの無料相談には条件があります。法テラスの案内で確認してください。
あなたが選ぶべきは「簡単に借りられる業者」ではなく、「正規に登録されている業者」です。その確認方法は、前のポイント1で説明したとおりです。
電話番号・住所・金利表示で判断する
正規の消費者金融かどうかを見極めるには、電話番号・住所・金利表示の3点から判断する方法が有効です。これらの情報に矛盾や不自然さがあれば、違法業者である可能性が高まります。
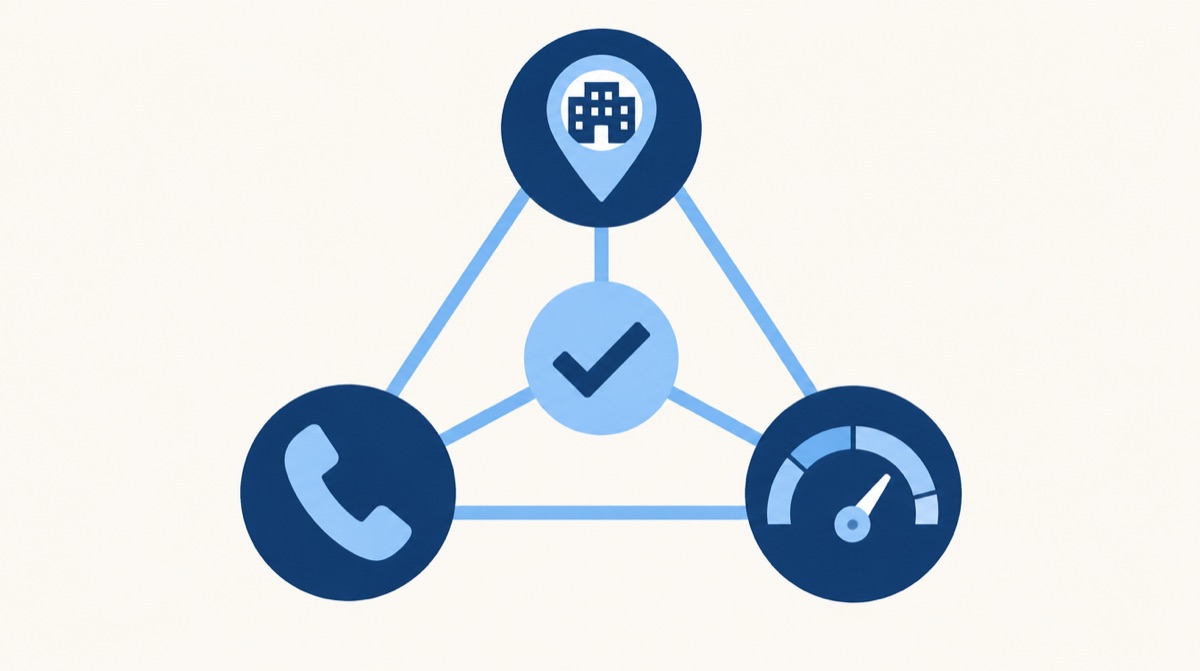
電話番号・住所・金利表示の3つの情報に矛盾がないかをあわせて確認し、不自然な点があればその業者から借りないという考え方です。
電話番号の確認ポイント
携帯番号のみの場合は連絡がつかなくなることがあるため注意が必要です。連絡先の記載がない業者も注意が必要です。また、電話番号などを控えておき、登録先に確認します。
住所の確認方法
業者の所在地がビジネスビル内の一室か、または架空の住所ではないか確認しましょう。Google マップで住所を検索して、実在する場所か、営業実績がある場所かをチェックできます。住所が公開されていない、または極めて曖昧な表記の場合は、違法業者の可能性があります。
金利表示の見方
利息制限法の上限は借入額で年15〜20%です。貸金業法12条の8により、貸金業者はこの上限を超える利息の契約を締結できません。また、登録業者でも年20%を超える利息の契約は出資法で処罰の対象です。無登録業者の暴利(トイチ等)は単利でも年365%相当などで、明らかに違法です。
| 確認項目 | 正規業者の特徴 | 違法業者の特徴 |
|---|---|---|
| 電話番号 | 連絡先が明記されている | 携帯番号のみ、または記載なし(連絡がつかなくなることがある) |
| 住所 | 実在するビジネスビル等に所在 | 架空住所または不明確 |
| 金利表示 | 利息制限法の上限内(借入額で年15〜20%) | 上限超過 |
| 登録確認 | 金融庁の検索サービスに掲載 | 検索で見つからず、登録先にも確認できない |
ポイント
- 3つの情報に矛盾がないか、必ずクロスチェックする
- 金融庁の登録貸金業者情報検索サービスで登録番号を確認する
- 不審な点があれば、その業者から借りないこと
ただし、正規業者から借りるかどうかの判断よりも大切なのは、現在の借入状況が返済不可能な状態にあるなら、追加の借入は避けるべきという点です。返済に行き詰まった場合は、弁護士・司法書士に債務整理の相談をすることが、まず検討すべき解決策となります。
ポイント3:業者の規模(大手・中小)は判断材料の一つ
登録の有無を確認できたら、次に見るのは金利・審査スピード・対応の柔軟さです。これらは業者の規模(大手か中小か)によって傾向が変わりますが、「大手だから安全」「中小だから審査が甘い」という単純な図式ではありません。大手・中小それぞれの特徴の詳細は、大手と中小に法的な差はあるか|登録確認と選び方で判断軸ごとに整理しています。
注意
「中小なら審査が甘い」という誤解で、返済不可能な金額を借りるケースがあります。規模にかかわらず、借入額はより慎重に判断すべきです。
消費者金融の選択よりも重要な質問があります。そもそも追加で借りることが解決策なのかという点です。既に複数の借入がある、月々の返済が苦しい、という状況であれば、借り増しは一時的な気休めに過ぎず、後々さらに苦しくなる可能性が高いです。
その場合、任意整理や個人再生といった債務整理の選択肢も検討する価値があります。消費者金融選びに迷っている段階では、自分の状況を整理するためにも、弁護士や司法書士に一度相談することをお勧めします。法テラスの相談には条件があります。法テラスの案内で確認してください。
ポイント4:金利・手数料・返済方法を正規業者同士で比較する
正規業者同士の比較では、金利・手数料・返済方法の3つを軸に見ることが重要です。この3点を見比べることで、あなたの返済能力と実生活に合った業者が見えてきます。
正規業者同士を比べるときは、金利・手数料・返済方法の3つを軸に見ることが重要だと説明しています。
| 項目 | 内容 | 確認ポイント |
|---|---|---|
| 金利 | 借入額に応じた年利率 | 同じ借入額なら、金利が低いほど利息の負担が減ります |
| 手数料 | ATM利用料、振込手数料など | 何度も利用すると合計額が大きくなります |
| 返済方法 | 口座引き落とし、ATM、振込など | 毎月無理なく返済できる方法があるか確認 |
金利について。 消費者金融の金利は法律で上限が決まっています。借入額が大きいほど、金利は低く設定される傾向があります。100万円未満の少額借入なら、金利が上限近くになることもあるため、大きな差は出ないケースもあります。重要なのは、提示された金利が実際に適用されるかを、複数社に問い合わせて比較することです。
手数料の落とし穴。 ATM利用時に手数料がかかる場合があります。月1回の返済でも年12回の利用になります。毎月返済額以上を借り直す場合は、この手数料が積み重なります。一方、提携銀行のATMなら無料という業者もあります。日常的に使う銀行・コンビニが対象に入っているかを、事前に公式サイトで確認しましょう。
返済方法で生活が変わる。 口座引き落としなら手続きは一度で済みますが、対応している銀行が限定されている場合があります。一方、ATMや振込は手間がかかる分、返済を意識しやすいという利点もあります。あなたが「毎月無理なく返す」ために、どの方法が続けやすいかを想像してみてください。
ポイント
- 正規業者同士なら金利は法的上限内で収まっています
- 手数料は積み重なるため、通常利用できるATMの種類も確認しましょう
- 返済方法があなたの生活に合っているかが、返済継続の鍵になります
複数社を比較した上でも「どちらにするか決められない」なら、その時点で弁護士や司法書士に相談することをお勧めします。あなたの収入・支出・借入総額を踏まえて、「そもそも追加の借入が適切か」「債務整理という選択肢はないか」を第三者視点で検討できます。法テラス(日本司法支援センター)でも法律相談を実施しています(条件があります)。
追加借入が難しい場合|ここからが本当の選択肢
追加借入が難しい場合、実はそこから選択肢は広がります。消費者金融や銀行からお金を借りることができない状況は、逆に「借りずに今の債務と向き合う」ための合図です。
審査に落ちたり、これ以上借りられない状況に陥ったら、どうすればいい?
その状況は、債務整理という合法的な手続きへ進むシグナルです。むしろここが本当の解決策を選ぶ分岐点になります。
追加借入ができない理由と、その先にある手続き
追加借入が難しくなるのは、信用情報機関に「返済が滞っている」「既に複数社から借入がある」「過去に返済トラブルがある」といった記録が残っているからです。この段階では、どの金融機関に申し込んでも審査で弾かれる可能性が高いです。
ここで重要なのは、その状況に至った原因が何かを整理することです。返済期間が長すぎるのか、利息負担が重すぎるのか、そもそも収入では返しきれない額を借りてしまったのか。原因によって、選ぶべき債務整理の手続きが変わります。
| 手続き | 特徴 | 向いている状況 |
|---|---|---|
| 任意整理 | 金利のカットなどを交渉し、返済計画を立てる | 継続的な収入があり、返済可能な見込みがある場合 |
| 個人再生 | 最低弁済額は債務額に応じて決まり(100万円や債務額の5分の1など)、清算価値や可処分所得による下限もあるため、減額幅は事情で異なる。返済は原則3年、特別な事情があれば最長5年 | 家や車を手放したくない、手取り額が多めの場合 |
| 自己破産 | 原則として免責されるが、税金・養育費など免責されない債務があり、財産は処分される。浪費・賭博等は免責の審査対象になる | 返済不可能な状況で、今から生計を立て直したい場合 |
判断に必要な確認項目
毎月の手取り収入と借金総額の比率 月10万円の返済が可能なのに、借金が500万円あれば任意整理で返済期間を延ばす余地があります。一方、手取り15万円で月5万円の返済が限界なら、個人再生や自己破産の検討も必要です。
担保や保証人の有無 車や住宅ローンの担保がある場合、手放すのかどうかで手続きが限定されます。保証人がいる借金は、任意整理で対象を選べますが、個人再生・自己破産なら保証人に請求が届きます。
勤続年数と雇用形態 任意整理や個人再生では返済計画を立てるため、安定した収入が前提です。派遣やフリーランスの場合は、より詳しい説明が必要になります。
借入の理由(浪費か、やむを得ない事情か) 自己破産では、浪費やギャンブルなどが免責不許可事由になり得ます(事情によっては裁量免責が認められる場合もあります)。ギャンブルや投機目的の多重債務と、医療費や失業による借入では、手続き選択の幅が変わることもあります。
ポイント
- 追加借入ができない状況は、借りずに返す仕組みを作るタイミング
- 手続きを選ぶには、収入と借金の状況の整理が必要です
審査に通らない理由と今できること
追加で借りられない理由は、信用情報にこれまでの返済状況が記録されているからです。銀行やクレジット会社などの貸し手は、審査時に信用情報機関に照会し、あなたの延滞や長期滞納の履歴を確認します。その記録がある限り、新規の借入は難しくなります。
「審査に通らない」ことは悪いことではないのでは?
はい。実は、ここが重要な転機です。新たに借りられない状況が、債務整理へ踏み出す後押しになることがあります。
新規借入が難しくなる理由
| 状況 | 信用情報への記録 | 新規借入の可能性 |
|---|---|---|
| 延滞中(現在進行中) | 記録される | 困難 |
| 過去に長期延滞(解決済み) | 登録期間は機関ごとに異なる。各機関の開示で確認 | 困難になることがある |
| 複数社への返済が苦しい | 各社の情報が信用情報機関に集約 | 制限される可能性 |
返済が苦しくなると「別のところから借りて穴埋めしよう」という発想が出やすいのですが、その道が塞がったことは、実は さらに借金を増やすことを止める大切なシグナル なのです。
今できることは、借入ではなく整理です
ここからは、あなたの状況に合った債務整理の手続きを検討する段階です。手続きの選択は、現在の借入額・毎月の収入・所有資産・返済期間など複数の要素で決まります。任意整理・個人再生・自己破産のいずれが適切かは、あなたの事情を直接聞いた専門家(弁護士・司法書士)でなければ判断できません。
ポイント
- 新規借入できない状況は「ここで止める」という重要なサイン
- 信用情報の記録を理由に追加借入を勧める業者は、違法の可能性がある
- 次のステップは、弁護士・司法書士への相談で手続きの見立てを受けること
法テラス(日本司法支援センター)や地域の弁護士会などに相談窓口があります。費用や条件は窓口ごとに異なるため、各窓口の案内で確認してください。返済状況や資産の有無を整理したうえで、相談予約を取ることをお勧めします。一度専門家に話を聞くことで、「自分にはどの手続きが合うか」の見当がつき、気持ちの負担も減ります。
債務整理・公的支援という選択肢
返済が苦しくなったとき、選択肢は「追加で借りる」だけではありません。債務整理と公的支援という、返済を根本的に整え直す方法があります。
| 手続き | 対象者の目安 | 借金がなくなるか | 家を失うか |
|---|---|---|---|
| 任意整理 | 毎月の返済を減らしたい人 | いいえ。返済は続きます | いいえ |
| 個人再生 | 住宅ローン付き一戸建てがある人 | 減額されます(最低弁済額は借金の額などで決まります) | いいえ。住宅ローンは続きます |
| 自己破産 | 返済のめどがまったく立たない人 | 原則として免責されます(免責されない債務があります) | 条件次第で失う可能性あり |
| 特定調停 | 簡易裁判所での話し合いを希望する人 | いいえ。返済は続きます | いいえ |
「今の状況でどれを選べばいいのか、わかりません」
それが正常です。判断には、あなたの収入・資産・家族構成・抱えている借金の内訳が必要だからです。専門家相談なしに選ぶと、あとで「実は別の手続きが合っていた」という逆転が起きることがあります。
債務整理を検討する多くの人は、返済を続けながら「自分には何が合うのか」を模索しています。その過程で、新たに借り入れるという選択肢が浮かぶかもしれません。しかし追加の借入は、整理すべき債務を増やします。信用情報にも記録され、将来の金融取引に影響を残すからです。
代わりに、まず現在の状況を整理することをお勧めします。毎月の収支、総借金額、金利、返済期限——これらを書き出すだけで、見えてくるものがあります。その上で専門家に相談すれば、「あなたに最適な道」を示してもらえます。
ポイント
- 追加で借りるよりも、まず「自分の状況を正確に把握する」ことが第一歩です
- 任意整理・個人再生・自己破産には、それぞれ向く状況があります
- 判断には、あなたの具体的な事情が必要です。相談で聞くことができます
法テラス(日本司法支援センター)の法律相談には条件があります。法テラスの案内で確認してください。事務所ごとの相談料は各事務所に確認してください。まずは「話を聞いてもらう」ところから始めてください。
迷ったときは弁護士・司法書士に相談する
自分の状況に合う債務整理の手続きは、借金の総額、収入状況、保有資産、家族構成によって大きく変わります。
「任意整理」「個人再生」「自己破産」の違いがよくわかりません。どれを選べばいいですか?
借金の総額、毎月返済できる金額、保有資産(車・家など)の有無によって、向く手続きが変わります。個人の判断だけで決めると、後悔につながることもあります。
相談の際に確認すべきポイント
弁護士や司法書士に相談するとき、あらかじめ整理しておくと相談がスムーズです。
ポイント
- 現在の借金総額(消費者金融・クレジット会社ごと)
- 毎月の返済額と実際に返せている金額
- 現在の月収・年収
- 定職があるか、今後も収入が見込めるか
- 持ち家や車などの資産の有無
- 家族構成(配偶者の有無、扶養者の数)
法律専門家は、あなたが提供した情報を基に「任意整理なら月◯円の返済で◯年で完済」「個人再生を選べば借金が減額される可能性」といった具体的なシミュレーションを示してくれます。複数の手続きを比較した上で、最も有利な選択肢を提案することもできます。
相談窓口を活用する
初回相談の料金は事務所ごとに異なるため、事前に確認してください。法テラス(日本司法支援センター)の法律相談には資力要件などの条件があります。法テラスの案内で確認してください。相談に行ったからといって、その事務所に依頼する義務はありません。複数の専門家に相談して、説明の丁寧さや提案内容を比較してから決めることもできます。
迷いながら何もしないまま返済を続けることは、利息で借金が膨らみ続ける状態を意味します。相談の予約を入れることが、解決への第一歩です。
法テラスなど相談窓口の活用
債務整理は4つの手続きがあり、返済状況・収入・保有資産によって最適な選択肢が異なります。「自分にはどれが合うのか」を自分だけで判断するのは難しいため、専門家への相談を活用するのが有効です。
相談窓口は複数あり、費用負担の大きさや対応速度が異なります。以下の表で比較してみてください。
| 窓口 | 費用 | 向いている人 |
|---|---|---|
| 法テラス(日本司法支援センター) | 条件があります。法テラスの案内で確認 | 収入が低く、費用をかけられない人 |
| 自治体の相談窓口 | 窓口により異なる | 地域密着型の対応を希望する人 |
| 弁護士会の法律相談 | 各弁護士会の案内で確認 | 弁護士に直接相談したい人 |
| 債務整理専門の事務所 | 事務所により異なる | すでに事務所を決めたい人 |
法テラスの利用方法 は、電話または対面で予約し、指定された日時に相談員・弁護士と面談するだけです。資力要件を満たせば、弁護士費用の立替制度があります(立替分は後で分割返済します。条件は法テラスの案内で確認してください)。返済が苦しい今だからこそ、費用面で支援を受けながら進められるメリットは大きいです。
どの手続きが自分に合っているかを見分けるには、何を基準に判断すればいいですか?
主な基準は「毎月の返済可能額」「保有資産の有無」「勤務先の安定性」です。法テラスの相談員に家計と負債の状況を説明すれば、考えられる手続きの整理が受けられます。最終的にどの手続きにするかは、説明を聞いたうえでご自身が決めます。
ポイント
- 複数の手続きを比べたいなら、相談を2〜3箇所で受けるのも有効
- 相談だけで依頼する義務はありません。相談料は窓口ごとに異なるため事前に確認してください
- 「この手続きしかない」と決めつけず、専門家の意見を聞いてから判断する
相談を受ける際は、毎月の返済額・給料・貯金・保有資産を手元にまとめておくと、より正確なアドバイスが得られます。相談員に「今は返済を続けているか、すでに延滞しているか」も伝えておくと、手続きの優先順位が変わる場合があるからです。
一人で抱え込まず、まずは相談の予約を入れることが、解決への第一歩になります。