免責事項: 本記事は一般的な情報提供を目的としており、貸付条件・審査結果・借入の可否を保証するものではありません。条件は変動するため、申込前に必ず各社の公式情報でご確認ください。当サイトは貸金業者ではなく、貸付の媒介も行いません。※本記事は専門家による監修を受けておりません。
この記事でわかること
返済計画は「借りたい額」からではなく、「毎月返せる額」から作ります。
出す数字は3つだけです。毎月返済に回せる額、返済総額、返済期間。
3つの数字が噛み合わないときは、借入額を減らすか、借りないかのどちらかです。
返済計画は「返せる額」から作る
多くの人は「いくら借りたいか」から考え始めます。 しかし返済計画は、「毎月いくらなら返せるか」から逆算して作ります。
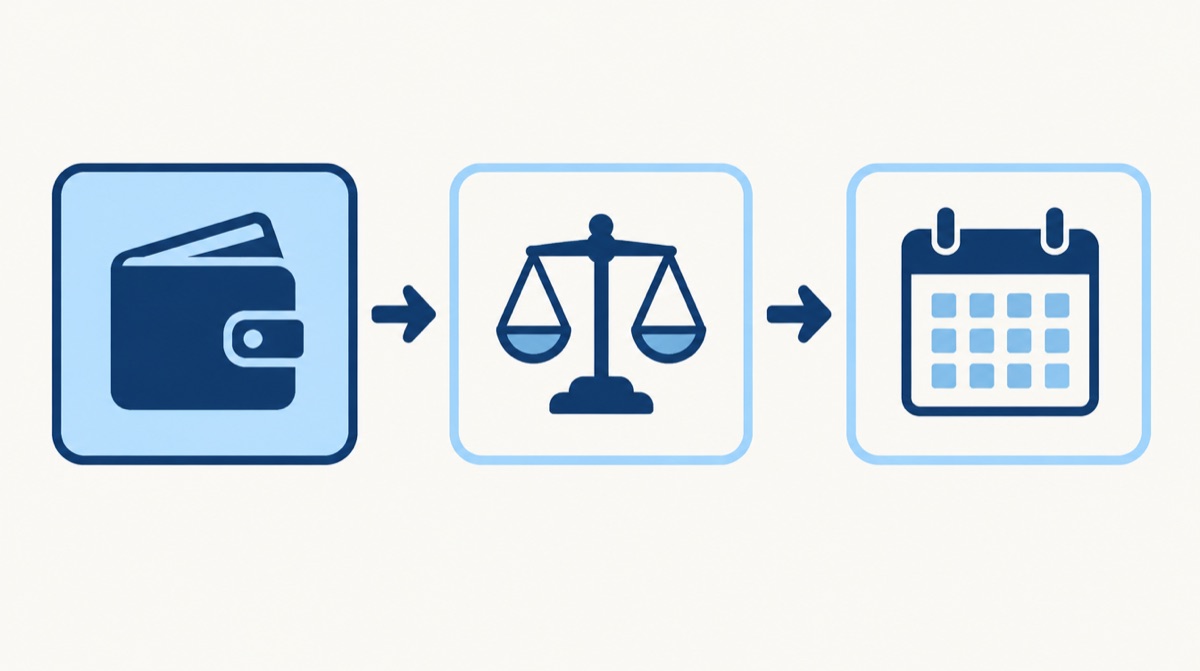
返済計画に出す数字は3つで、毎月返済に回せる額、返済総額、返済期間です。まず毎月返済に回せる額を出し、それを物差しにします。
順番を逆にすると、借入額に合わせて返済計画を後付けすることになり、 生活費を削る前提の計画になりがちです。
返済計画に必要な数字は次の3つです。
| # | 数字 | 出し方 |
|---|---|---|
| 1 | 毎月返済に回せる額 | 収入から固定費・生活費・予備費を引く |
| 2 | 返済総額 | 借入額・実質年率・期間から計算する |
| 3 | 返済期間 | 返済総額 ÷ 毎月の額で見当をつける |
1つ目: 毎月返済に回せる額
まず、収入から必ず出ていくお金を引きます。
- 家賃・光熱費・通信費などの固定費
- 食費・交通費などの生活費
- 急な出費に備える予備費
残った金額が、返済に回せる上限です。 この額を超える返済計画は、最初から成り立っていません。
ここで出た数字は、後の2つの数字を判断する物差しになります。 先に借入額を決めてしまうと、この物差しが歪みます。
2つ目: 返済総額
借入額ではなく、返済総額で考えます。
同じ借入額でも、実質年率と返済期間が違えば、支払う利息の合計は変わります。 期間を延ばすと毎月の額は下がりますが、返済総額は増えます。
計算の手順は 金利から返済総額を計算する|借りる前に出す数字で扱っています。 実質年率は契約前に交付される書面で確認し、上限と照らして読みます。
3つ目: 返済期間
返済総額を、1つ目で出した「毎月返済に回せる額」で割ると、 何か月かかるかの見当がつきます。
- 期間が長すぎると感じたら、借入額を減らす
- 毎月の額を上げて期間を縮めるのは、1つ目の物差しを超えない範囲で
また、貸金業法には総量規制という仕組みがあり、 借入残高の合計が年収の3分の1を超える貸付は原則としてできません。 考え方は総量規制とは|年収の3分の1という基準の意味にまとめています。
3つの数字が噛み合わないとき
返済計画が成り立たないなら、借りないという選択をしてください。
- 毎月返済に回せる額が、計算した毎月の返済額に届かない
- 返済期間が長くなりすぎて、その間の収入が読めない
- 返済総額を見て、借りる目的に見合わないと感じる
いずれも、借入額を減らすか、借りない理由になります。 「借りられるか」ではなく「返せるか」で決めることが、返済計画の役割です。
計算してみて返済が厳しそうなら、どうしますか。
この記事では、返済計画が成り立たないなら借入額を減らすか、借りないという選択をするよう説明しています。
返済計画を含めた申込前の確認は 借入前に確認する4つのことにまとめています。
返済が難しいと感じている場合
すでに返済が苦しい、督促が来ているという状態であれば、 新しい返済計画を作るより先に相談を検討してください。
- 日本貸金業協会 貸金業相談・紛争解決センター
- 法テラス(日本司法支援センター)
- 各自治体の消費生活センター
返済のために新しく借りることは、状況を悪化させる可能性が高い選択です。 専門家に相談することで、借入以外の選択肢が見つかることがあります。