免責事項: 本記事は一般的な情報提供を目的としており、貸付条件・審査結果・借入の可否を保証するものではありません。条件は変動するため、申込前に必ず各社の公式情報でご確認ください。当サイトは貸金業者ではなく、貸付の媒介も行いません。※本記事は専門家による監修を受けておりません。
この記事でわかること
判断の基準は借入額でも毎月の返済額でもなく、返済総額です。
同じ借入額でも、返済期間が延びれば返済総額は増えます。
概算は自分で出せます。正確な数字は契約前の書面で確認します。
なぜ返済総額で見るのか
広告では毎月の返済額が目立つ位置に置かれることがあります。 金額が小さく見えるためです。
しかし毎月の返済額は、返済期間を延ばせばいくらでも小さくできます。 その分だけ利息を長く払うことになり、返済総額は増えます。
判断の基準は、借入額でも毎月の返済額でもなく、返済総額です。
毎月の返済額が小さければ安心ですか。
この記事では、毎月の返済額は返済期間を延ばせば小さくできる一方で、利息を払う期間が延びて返済総額が増えると説明しています。
概算の出し方
厳密な計算方法は返済方式によって変わりますが、 おおよその見当は次の考え方で付けられます。
| 必要な数字 | どこで分かるか |
|---|---|
| 借入額 | 自分で決める |
| 実質年率 | 公式サイト・契約前の書面 |
| 返済期間(回数) | 自分で決める、または提示される |
金利は必ず実質年率で確認します。月利や日歩の表示は年率に直すと印象が変わります。
期間で総額がどう変わるか
同じ借入額・同じ年率でも、期間が違えば結果は変わります。
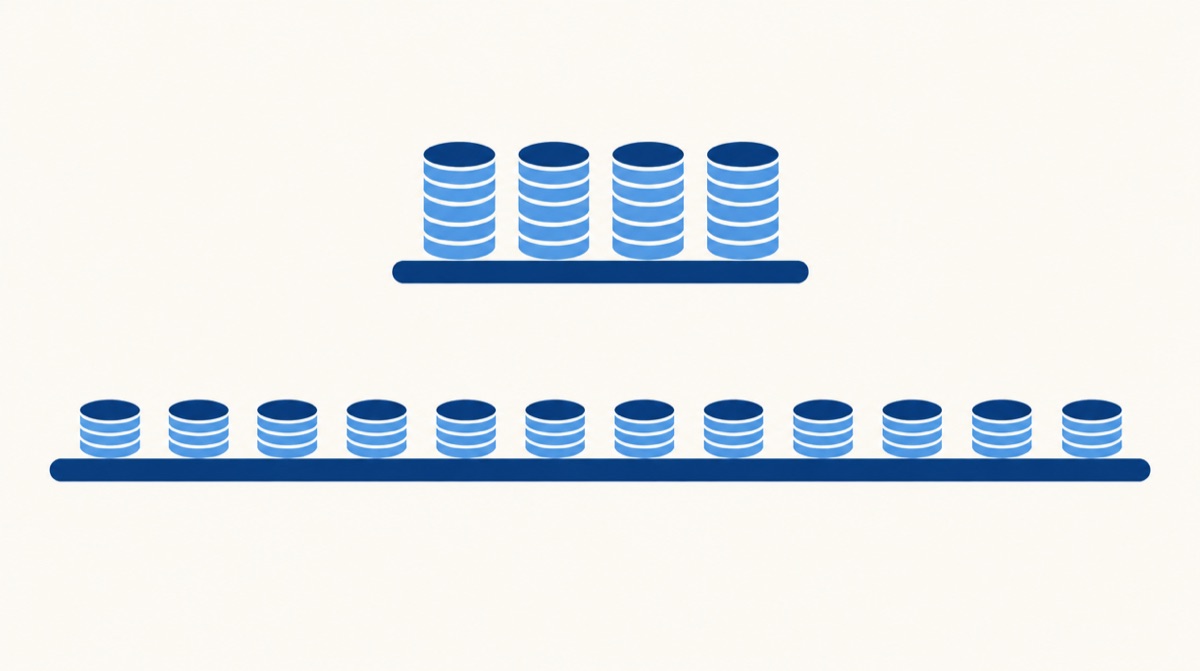
返済期間が短いと毎月の返済額は大きく、返済総額は小さくなります。期間が長いと毎月の返済額は小さく、返済総額は大きくなります。
| 返済期間 | 毎月の返済額 | 返済総額 |
|---|---|---|
| 短い | 大きい | 小さい |
| 長い | 小さい | 大きい |
毎月の負担を軽くすると、支払う利息は増えます。 どちらを優先するかは、自分の家計の余裕によって決めます。
遅延損害金も確認する
返済が遅れた場合に適用される遅延損害金の率は、通常の利率とは別に定められています。
通常の金利だけを確認して、遅延損害金を見落とすと、 一度の遅れで想定より負担が増えることがあります。両方を書面で確認してください。
契約前の書面で確認する項目
概算を出したうえで、契約前に交付される書面で次を照合します。
- 実質年率
- 返済総額
- 返済回数と各回の返済額
- 遅延損害金の率
- 手数料の有無
概算と書面が大きく食い違う場合は、その場で契約せず理由を確認してください。
借入額を決める順番
順番を逆にすると、計画が後付けになります。
- 毎月いくらまで返済に回せるかを決める
- その金額と期間から、返済総額の上限を出す
- 返済総額から逆算して借入額を決める
「いくら借りられるか」から始めない、というのが要点です。
なお貸金業法には総量規制があり、借入残高の合計が年収の3分の1を超える貸付は 原則としてできません。考え方は 総量規制とは|年収の3分の1という基準の意味にまとめています。
確認の全体像は 借入前に確認する4つのことを参照してください。
返済総額が現実的でないと分かった場合
計算した結果、返済の見通しが立たないと分かることがあります。 その場合、借入額を増やすのではなく、借入以外の選択肢を検討してください。
- 日本貸金業協会 貸金業相談・紛争解決センター
- 法テラス(日本司法支援センター)
- 各自治体の消費生活センター
専門家に相談することで、返済条件の整理や公的な支援の情報が得られることがあります。