免責事項: 本記事は一般的な情報提供を目的としており、貸付条件・審査結果・借入の可否を保証するものではありません。条件は変動するため、申込前に必ず各社の公式情報でご確認ください。当サイトは貸金業者ではなく、貸付の媒介も行いません。※本記事は専門家による監修を受けておりません。
この記事でわかること
総量規制は、貸金業者からの借入残高の合計を年収の3分の1までに制限する仕組みです。
1社ごとではなく、貸金業者からの借入の合計で判断されます。
借りる側の上限ではなく、貸す側の義務として定められています。
総量規制の考え方
総量規制は、貸金業法に定められた仕組みです。 貸金業者からの借入残高の合計が、年収の3分の1を超える貸付は原則としてできません。
重要なのは、これが借りる側への禁止ではなく、貸す側への義務として定められている点です。 返済能力を超えた貸付によって生活が破綻することを防ぐための仕組みです。
合計で判断される
総量規制でよく誤解されるのが、1社ごとの上限ではないという点です。
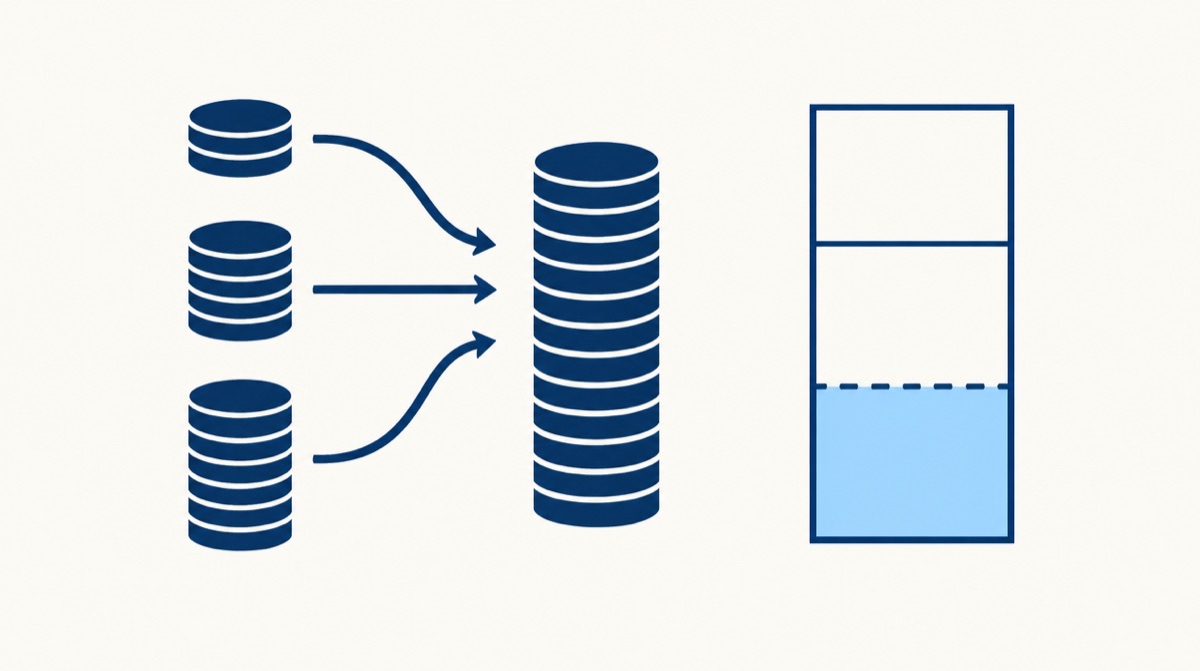
総量規制は1社ごとの上限ではなく、貸金業者からの借入残高の合計が年収の3分の1までという考え方だと、この記事では説明しています。
| 判断のしかた | |
|---|---|
| 誤解 | 1社につき年収の3分の1まで借りられる |
| 実際 | 貸金業者からの借入残高の合計が年収の3分の1まで |
すでに他社からの借入がある場合、その残高も合算されます。 残高は信用情報機関を通じて共有されているため、申告の有無に関わらず把握されます。
対象になるもの・ならないもの
総量規制は、すべての借入に適用されるわけではありません。
| 区分 | 例 |
|---|---|
| 対象になる | 貸金業者からの貸付(消費者金融、信販会社のカードローン等) |
| 対象外の扱い | 銀行の貸付(貸金業法ではなく銀行法の規制) |
| 除外貸付け・例外貸付け | 総量規制の計算に含まれない「除外貸付け」と、一定の条件で年収の3分の1を超えても認められる「例外貸付け」があります |
銀行の貸付は貸金業法の総量規制の対象外ですが、 銀行側にも返済能力に応じた審査の仕組みがあります。 「対象外だから無制限」という意味ではありません。
銀行の貸付が対象外なら、上限はないのですか。
この記事では、銀行の貸付は貸金業法の総量規制の対象外だが、銀行側にも返済能力に応じた審査の仕組みがあり、無制限という意味ではないと説明しています。
除外・例外の範囲は法令で定められており、個別の判断は各社の説明と公式情報で確認してください。
「総量規制を超えても借りられる」という説明について
総量規制を超える貸付ができると説明する相手には注意が必要です。
貸金業者であれば法令上できません。それでも可能だと言う場合、 登録のない相手である可能性があります。登録の確認手順は 貸金業者の登録番号を自分で確認する手順にまとめています。
返済計画から考える
総量規制は上限であって、目安ではありません。 年収の3分の1まで借りて問題ないという意味ではない、という点が重要です。
実際に判断する材料は、返済総額と毎月の返済額です。 計算の手順は 金利から返済総額を計算する、 確認の全体像は 借入前に確認する4つのことにまとめています。
残高が3分の1に近い場合
借入残高が年収の3分の1に近づいている状態は、返済が苦しくなる手前の段階です。
新しい借入を検討するより先に、次の窓口への相談を検討してください。
- 日本貸金業協会 貸金業相談・紛争解決センター
- 法テラス(日本司法支援センター)
- 各自治体の消費生活センター
専門家に相談することで、借入以外の選択肢が見つかることがあります。