免責事項: 本記事は一般的な情報提供を目的としており、貸付条件・審査結果・借入の可否を保証するものではありません。条件は変動するため、申込前に必ず各社の公式情報でご確認ください。当サイトは貸金業者ではなく、貸付の媒介も行いません。※本記事は専門家による監修を受けておりません。
この記事でわかること
貸金業者の広告表現は、「表示しなければならない項目」と「うたい文句」に分けて読みます。
表示項目が欠けている広告は、うたい文句がどれだけ魅力的でも候補から外せます。
口コミや順位付けは判断材料の一部にすぎません。最後は登録番号で裏を取ります。
広告表現を2つに分けて読む
貸金業者の広告表現には、性質の違う2種類の言葉が混ざっています。
広告の言葉は、法律で表示が求められる表示項目と、貸す側が選んだうたい文句に分けて読みます。表示項目は有無を、うたい文句は裏付けを見ます。
| 種類 | 何か | 読み方 |
|---|---|---|
| 表示項目 | 法律で表示が求められている情報 | あるか・ないかを見る |
| うたい文句 | 借りてほしい側が選んだ言葉 | 裏付けがあるかを見る |
表示項目は「有無」、うたい文句は「裏付け」で読みます。 この2つを混ぜると、うたい文句の印象だけで判断してしまいます。
表示項目の読み方
貸金業者の広告には、次のような項目の表示が求められています(貸金業法15条と内閣府令)。誇大な広告は同法16条で禁止されています。
| 項目 | 見るところ |
|---|---|
| 商号・登録番号 | 会社名と「◯◯財務局長(数字)第◯◯◯◯◯号」の形式 |
| 貸付利率 | 実質年率で書かれているか。月利や日歩だけではないか |
| 返済方式・返済期間・回数 | 借入額に対する返済の形が分かるか |
| 遅延損害金 | 延滞したときの率が書かれているか |
1つでも欠けていれば、その時点で候補から外して構いません。 表示が義務づけられている項目を省く相手は、それ以外の点でも信用しにくいためです。
登録番号が書かれていても、実在するかは別に確かめます。手順は 貸金業者の登録番号を自分で確認する手順にまとめています。
成り立たない誇大表現の型
うたい文句の中には、法律上そもそも成り立たないものがあります。
- 「審査なし」「誰でも借りられる」(危険な表示です) 貸金業者には返済能力を調べる義務があります。審査をしないという表示は、この義務と矛盾します。危険な表示として注意してください。
- 「ブラックOK」(同じく危険な表示です) 信用情報を見ずに貸すという意味になり、上と同じ理由で成り立ちません。危険な表示として注意してください。
- 「最短◯分」「今すぐ」だけが大きい 速さを前面に出す広告表現は、返済総額や利率から目をそらさせる形になりがちです。
これらはそれ自体が危険サインです。魅力的に見えるほど、表示項目が揃っているかを先に確認してください。 「審査が甘い」という言葉がなぜ成り立たないかは、 「審査が甘い」という表現がなぜ成り立たないのかで扱っています。
「審査なし」や「ブラックOK」の表示は、なぜ危険な表示とされるのですか。
この記事では、これらの表示は貸金業者の返済能力を調べる義務と矛盾するため、それ自体を危険サインとして読むよう説明しています。
口コミ・順位付けを見るときの注意
口コミや順位付けは、広告表現の一種として読みます。
- 順位の根拠が書かれているか。金利なのか、速さなのか、掲載料なのか
- 誰が書いているか。掲載する側に広告収入が入る仕組みかどうか
- 個別の体験談は条件が違う。年収・借入額・時期が自分と同じとは限らない
当サイトも広告の扱いを広告に関する方針で公開しています。 順位付けの根拠が読み取れない表示は、判断材料から外して構いません。
最後は登録番号で裏を取る
うたい文句をどれだけ読み解いても、相手が登録された貸金業者でなければ話になりません。
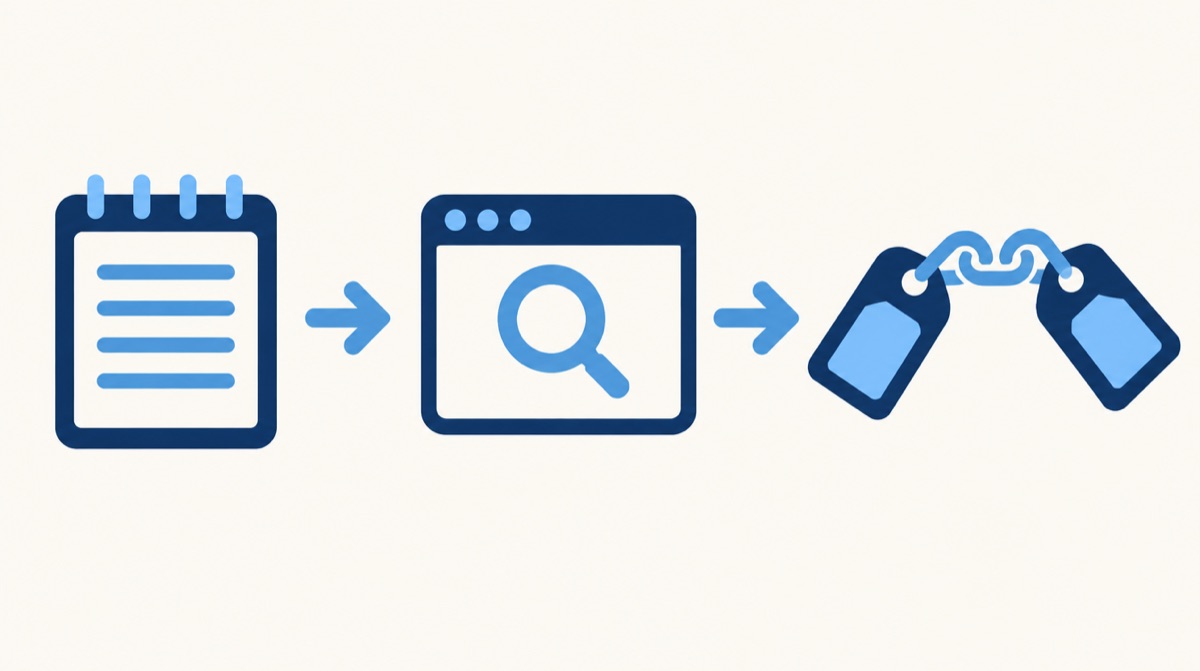
広告の商号・登録番号・所在地・電話番号を控え、登録貸金業者情報検索で照合し、商号と登録番号の両方が一致するかを見る流れです。
- 広告の商号・登録番号・所在地・電話番号を控える
- 金融庁の登録貸金業者情報検索で照合する
- 商号と登録番号の両方が一致するか見る
流れは貸金業者の確認方法に置いています。 広告表現の読み方と登録の確認を揃えて初めて、 借入前に確認する4つのことの1つ目が終わります。
返済が難しいと感じている場合
すでに返済が苦しい、督促が来ているという状態であれば、 借入先の広告を比べるより先に相談を検討してください。
- 日本貸金業協会 貸金業相談・紛争解決センター
- 法テラス(日本司法支援センター)
- 各自治体の消費生活センター
返済のために新しく借りることは、状況を悪化させる可能性が高い選択です。 専門家に相談することで、借入以外の選択肢が見つかることがあります。