免責事項: 本記事は一般的な情報提供を目的としており、貸付条件・審査結果・借入の可否を保証するものではありません。条件は変動するため、申込前に必ず各社の公式情報でご確認ください。当サイトは貸金業者ではなく、貸付の媒介も行いません。※本記事は専門家による監修を受けておりません。
この記事でわかること
中小と大手の違いは「規模」です。「登録の有無」ではありません。登録は両方に必要です。
中小消費者金融の確認は、登録番号を公的な検索サービスで照合することから始めます。
登録が確認できない相手には申し込まない。これが最も単純で、最も効く判断基準です。
中小と大手の違いは「規模」であって「登録」ではない
大手で借りられなかった後に中小の貸金業者を探し始めると、 「中小だから条件が緩いのでは」という期待が先に立ちます。
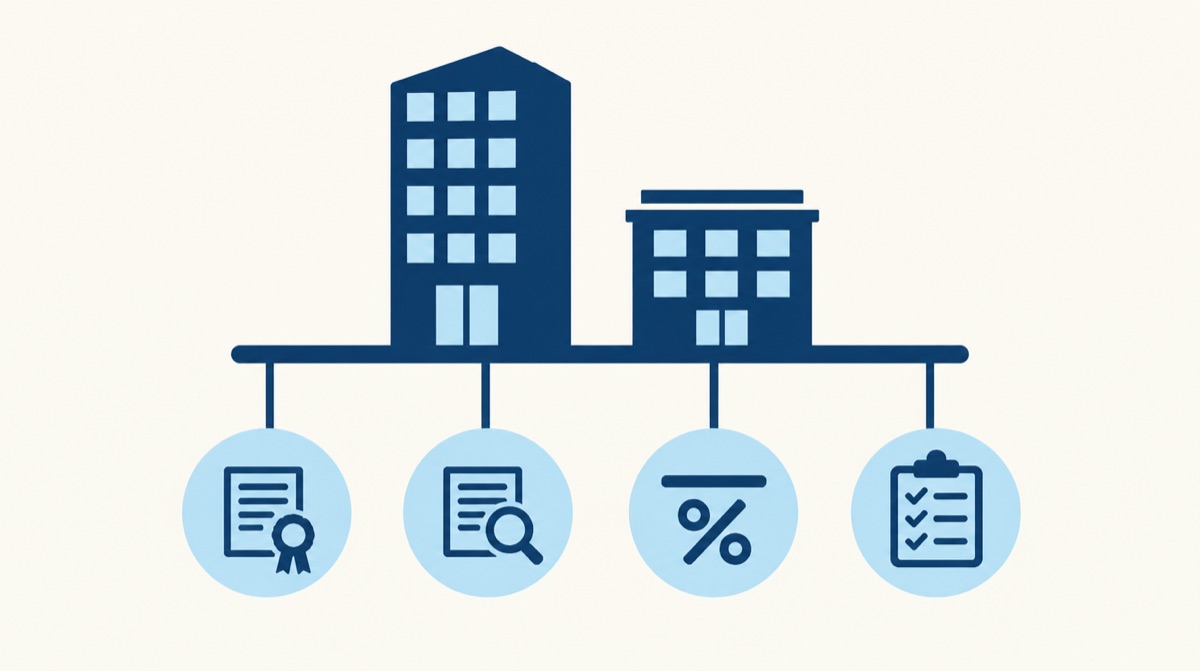
大手と中小の違いは規模と知名度です。登録の必要性、返済能力の調査義務、利率の上限、表示義務は、どちらにも同じように求められます。
しかし、貸金業を営むには規模に関わらず登録が必要です。 中小であっても、登録された貸金業者には大手と同じ法律が適用されます。
| 大手 | 中小 | |
|---|---|---|
| 登録 | 必要 | 必要 |
| 返済能力の調査 | 義務 | 義務 |
| 利率の上限 | 同じ | 同じ |
| 表示義務 | 同じ | 同じ |
違うのは規模と知名度であって、守るべきルールではありません。 「中小だから審査が緩い」という前提は、法律の側から見ると成り立ちません。 この点は「審査が甘い」という表現がなぜ成り立たないのかで扱っています。
中小消費者金融の確認は登録番号から
知名度が低い相手ほど、登録の有無を自分で確かめる価値が上がります。 中小消費者金融の確認手順は次のとおりです。
手順1: 表示を控える
広告や申込ページに次の4つが明記されているかを見ます。
- 登録番号(「◯◯財務局長(◯)第◯◯号」または「◯◯県知事(◯)第◯◯号」)
- 商号
- 所在地
- 電話番号
1つでも書かれていなければ、その時点で候補から外して構いません。
手順2: 公的な検索サービスで照合する
金融庁の登録貸金業者情報検索サービスで、控えた情報を照合します。 商号と登録番号の両方が一致するかを見ます。番号だけを借用して表示する例があるためです。
番号の読み方と照合の細かい手順は 貸金業者の登録番号を自分で確認する手順、 確認する4項目の一覧は貸金業者の確認方法にまとめています。
手順3: 条件の表示を見る
登録が確認できたら、実質年率・返済方式・遅延損害金の率が書面で示されるかを見ます。 中小消費者金融の確認は登録で終わりではなく、 借入前に確認する4つのことの残り3点へ続きます。
登録が確認できない相手には申し込まない
検索して該当が出ない、商号が一致しない、「登録申請中」と説明される。 該当が出ない場合は、新規登録直後の可能性もあるため、登録先の財務局・都道府県に電話で確認してください。確認できない相手とは契約しないでください。
登録が遅れているという説明は信じてよいですか。
この記事では、登録前に貸金業を営むことはできず、登録が遅れているという説明は判断を変える理由にならないと説明しています。
登録前に貸金業を営むことはできません。 登録のない相手からの借入は、法外な利息や違法な取り立てにつながる危険があります。 「中小だから登録が遅れている」という説明は、判断を変える理由になりません。
登録業者では行われない勧誘の形
中小の貸金業者を探しているときに目に入りやすい、次の形の勧誘は 登録された貸金業者では通常行われません。
- SNSやメッセージアプリでの融資の呼びかけ(「#即日融資」「#個人融資」など。無登録の相手が使うことのある危険な形です)
- 個人間融資(掲示板やSNSで個人から借りる形。違法な取り立てや被害につながる危険があります)
- 「審査なし」「ブラックOK」を掲げる表示(返済能力の調査義務と矛盾する危険な表示です)
これらは貸金業者の広告ではなく、登録のない相手からの勧誘である可能性が高いものです。 当サイトでは扱いません。見かけた時点で候補から外してください。
返済が難しいと感じている場合
大手で借りられなかった理由が、すでに返済が苦しいことにあるなら、 中小の貸金業者を探すより先に相談を検討してください。
- 日本貸金業協会 貸金業相談・紛争解決センター
- 法テラス(日本司法支援センター)
- 各自治体の消費生活センター
返済のために新しく借りることは、状況を悪化させる可能性が高い選択です。 専門家に相談することで、借入以外の選択肢が見つかることがあります。